「投資を続けられないのは、意志が弱いから?」
新NISAを始めたものの、値動きが気になったり、家計に余裕がなくなったりすると、そんなふうに考えてしまうことがあるかもしれません。
でも、投資が続けにくくなる理由は、意志の強さだけでは説明できないと思っています。
- 子どもの習い事や教育費が増えてきた
- 住宅費などの固定費が気になる
- 投資アプリやSNSを見すぎて疲れている
- 夫婦で投資への考え方が違う
- 生活費と投資するお金の区別が曖昧になっている
子育て家庭には、投資以外にも考えなければならないことがたくさんあります。
わが家でも、子どもたちの習い事が増えたときに、「今の積立額のままで大丈夫かな?」と不安になったことがありました。
その経験から感じているのは、投資を頑張って続けるよりも、続けにくくなっている理由を先に整理することが大切だということです。
この記事でわかること
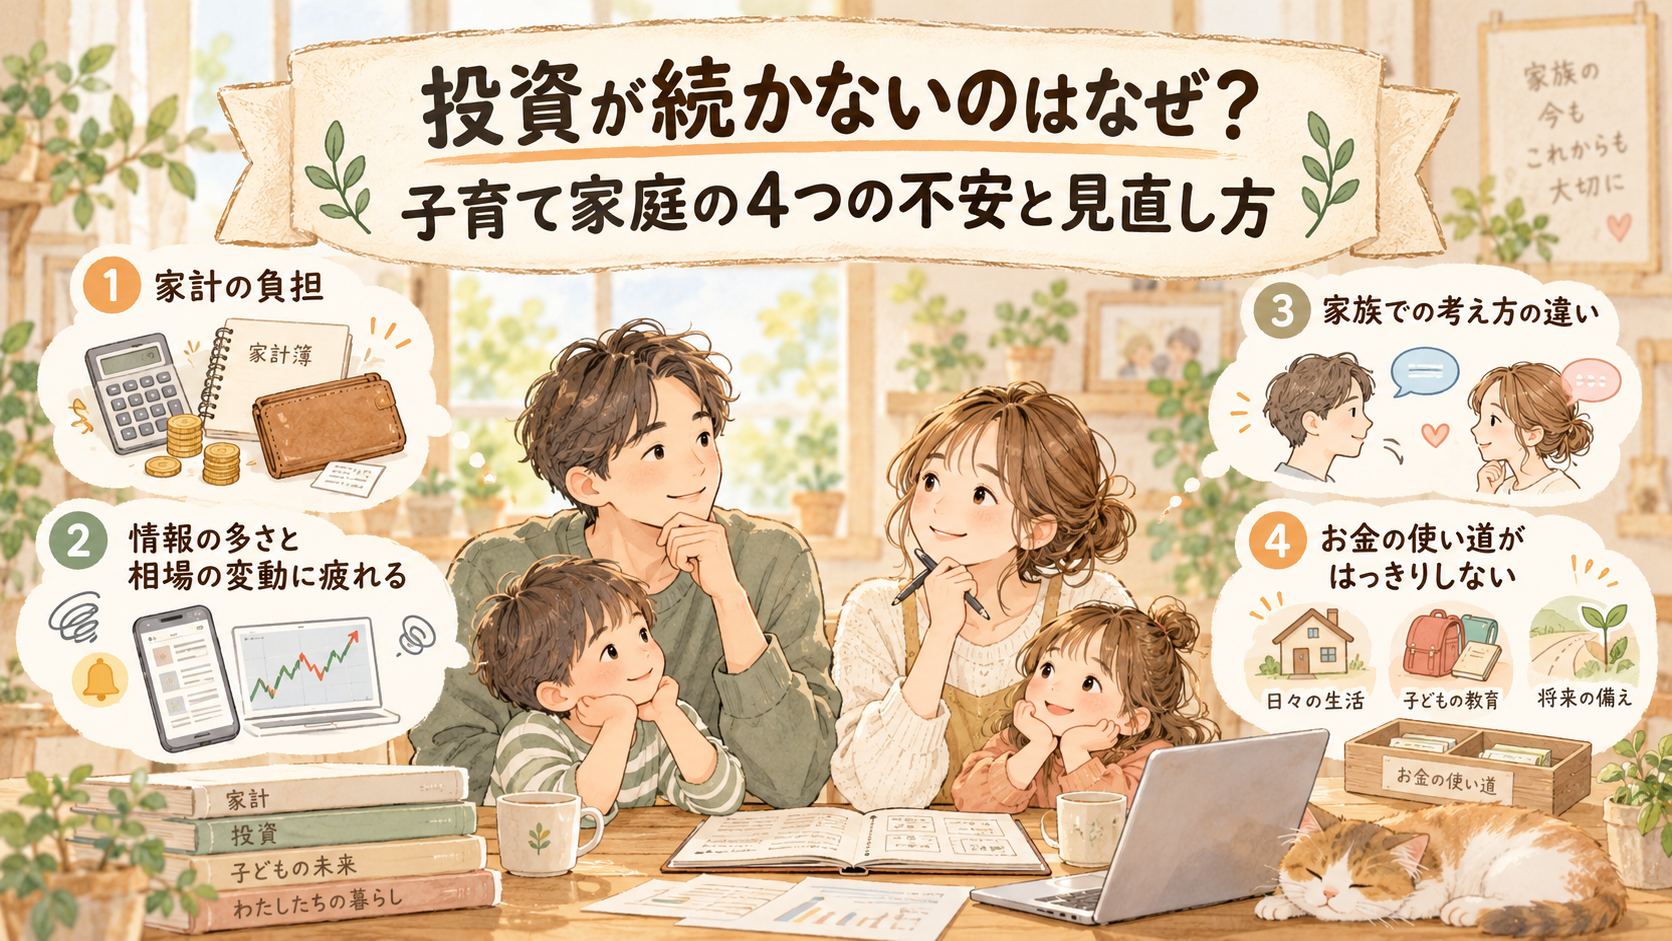
- 子育て家庭で投資が続けにくくなる4つの理由
- わが家が実際に家計の不安を感じたとき、何を確認したのか
- セルフチェックで、自分の家庭が最初に見直すこと
- 投資を続ける・減らす・休む・やめるときの考え方
この記事は、投資を無理に続けるためのものではありません。
家族の暮らしを大切にしながら、今のわが家に合う選択肢を探すための記事です。
結論|投資を続けやすい家庭は、先に負担の原因を整理している
投資がしんどくなったとき、すぐに「積立をやめよう」「もっと勉強しよう」と考える前に、確認しておきたいことがあります。
それは、今、何がいちばん負担になっているのかということです。
例えば、毎月の生活費が足りなくなりそうな家庭と、家計には余裕があるけれどSNSの投資情報が気になって疲れている家庭では、必要な対応が違います。
前者なら家計や積立額の確認が先かもしれませんし、後者なら情報との付き合い方を見直すことで負担が軽くなるかもしれません。
夫婦で投資への考え方が違う場合も、お金が足りない問題とは分けて考える必要があります。
つまり、すべての不安に、同じ解決方法が当てはまるわけではないということです。
「もっと頑張らなきゃ」と考える前に、何が原因なのかを見つける。
わが家では、その順番を大切にしたいと思っています。
投資が続けにくくなる4つの理由
投資が負担に感じられる理由を、子育て家庭で起こりやすい4つに整理しました。
どれか一つに当てはめる必要はありません。いくつかの悩みが重なっていることもあります。
A.家計の負担が大きくなっている
投資を始めたときには無理がないと思っていた積立額でも、数年たつと家計に合わなくなることがあります。
例えば、子どもの習い事が増えたり、学童などの新しい支出が発生したり、住宅ローンの返済額が変わったりする場合です。
子育て家庭の支出は、毎年同じではありません。
今まで問題なく積み立てられていたとしても、これから先も同じ金額が適切とは限らないんですよね。
ただし、支出が大きい月があったからといって、すぐに積立額を変更する必要があるとも限りません。
例えば、旅行や保険の年払いが重なった月と、毎月の学童費や習い事代が増えた場合では、家計への影響が異なります。
最初に確認したいのは、支出の増加が一時的なものなのか、これからも続くものなのか。
積立によって生活費が不足しているなら、投資よりも家計の安定を優先したいところです。
B.情報や値動きに疲れている
新NISAを始めたあと、つい毎日アプリを開いてしまうことはありませんか?
評価額が下がれば心配になり、上がれば「もっと買ったほうがいいのかな」と気になる。
SNSでほかの人の運用成績を見ると、自分の投資方法まで不安になることもあります。
そんな状態が続くと、投資に使うお金だけでなく、時間や気持ちにも負担がかかります。
もちろん、保有商品の内容やリスクを理解し、必要なときに確認することは大切です。
ただ、判断に必要な確認と、不安だから何となく見続けることは別だと思っています。
もし投資アプリの通知や確認する頻度そのものが負担になっているなら、アプリの使い方を見直すところから始めてもよさそうです。
あわせて読みたい|投資アプリとの付き合い方
アプリの通知や確認頻度が気になる方へ。便利な機能を使いながら、負担を増やしすぎない工夫を紹介しています。
C.家族と投資への考え方が合わない
夫婦で投資をしていても、同じように考えているとは限りません。
将来のために積極的に投資したい人もいれば、できるだけ現金を手元に残したい人もいます。
どちらかが間違っているという話ではなく、安心できる金額やリスクの感じ方が違うのかもしれません。
投資額の話をするたびに気まずくなるなら、商品の良し悪しを決める前に、何のためのお金なのかを共有するところから始めてもよさそうです。
例えば、同じ「教育費を準備したい」という目的でも、いつ必要になるお金を、どのくらい現金で持っておきたいかは違うことがあります。
大切なのは、夫婦で完全に同じ意見になることより、それぞれの不安や目的を理解することだと思います。
D.投資するお金の役割が曖昧になっている
今の生活費、これから必要になる教育費、老後などに向けた長期投資。
これらを区別せずに考えていると、預貯金があっても「このお金を使って大丈夫かな?」という不安が生まれることがあります。
特に教育費は、必要になる時期が大切です。
近いうちに必要なお金まで投資に回していると、使うタイミングで価格が下がっていた場合、損失を抱えたまま売却しなければならない可能性があります。
生活を守るための現金も、将来に向けた投資資金とは役割が違います。
まずは、生活費や急な出費に備える現金を確保できているか確認したいところです。
あわせて読みたい|現金で守っておきたいお金
「投資する前に、現金をどれだけ持っておくべき?」と迷ったときに、生活防衛費の役割を整理できる記事です。
4つの理由を見てみると、投資への不安といっても、見直すべき場所はそれぞれ違うことがわかります。
では、実際に家計に不安を感じたとき、わが家はどう考えたのでしょうか。
わが家が「このまま続けていいのかな」と感じたとき
ここからは、わが家の実体験を少しお話しします。
投資に不安を感じた理由は、必ずしも株価の下落ではありませんでした。
きっかけは、子どもたちの習い事が増えたこと
以前、息子が興味を持つことが増えて習い事を追加し、娘も習い事を始めた時期がありました。
子どもが好きなことに挑戦できるのは、うれしいことです。
その一方で、毎月の支出は少しずつ増えていきました。
相場が大きく動いていなくても、ふと「今の積立額をこのまま続けて、本当に大丈夫かな?」と気になるようになったんです。
将来のために投資をしているのに、今の生活や子どもの経験に負担をかけてしまったら、それはわが家が望んでいる形ではありません。
このとき、不安の原因は相場ではなく、これからの家計にどれくらい余裕があるのか、見通しがはっきりしていなかったことでした。
2026年の家計を見直してわかったこと
その後、2026年に家計を整理したときにも、積立額をこのまま続けられるか確認する機会がありました。
当時の家計を振り返ると、子ども関連の支出や住宅費に変化がありました。
- 息子が小学校に入学し、保育料が1人分減った
- 一方で、学童や習い事など別の子ども関連費用が増えた
- 変動金利の見直しによって、住宅ローンの毎月返済額が上がった
- 旅行や保険の年払い、家電などの一時的な支出が重なる月もあった
家計簿で支出の合計だけを見ると、「こんなに使っていて大丈夫かな?」と心配になる月もありました。
そこで、金額の大きさだけで判断するのではなく、支出の中身を分けて確認しました。
特に気になったのは、次の3つです。
- 毎月続く支出: 学童費、習い事代、住宅ローンなど
- 一時的な支出: 旅行、保険の年払い、家電など
- 今後必要になるお金: 子どもの成長に伴う教育費など
このように分けると、毎月の暮らしそのものに影響する支出と、その月だけ大きく見えている支出を区別しやすくなりました。
家計を確認した結果、すぐには積立額を減らさなかった
家計を整理した時点で、わが家は「すぐに積立額を減らす」という判断にはなりませんでした。
支出が増えた理由を確認してみると、毎月続く負担と一時的な支出が混ざっていたからです。
ただし、だからといって今後も同じ金額を続けると決めたわけではありません。
これから教育費や住宅費の負担がさらに変わることもあります。
そのときには、改めて家計に合わせて積立額を見直すつもりです。
わが家の経験から気づいたこと
「支出が増えたから、すぐ投資を減らそう」と決めるのでもなく、「一度決めた金額だから、何があっても減らさない」と考えるのでもなく。
まずは家計の中身を確認し、そのうえで判断する。
わが家にとっては、この順番が大切でした。
もちろん、これは家計を整理した当時のわが家の判断です。
積立のために生活費が不足していたり、必要な現金を取り崩していたりする場合には、家計を守るために積立額の減額や一時停止を優先する判断も必要になります。
ここからは、こうした悩みを自分の家庭でも整理できるように、セルフチェックにまとめてみました。
あなたはどのタイプ?投資を続けるためのセルフチェック
「投資がつらい」と感じても、その原因は一つとは限りません。
まずは、今の自分や家庭に近い状態があるか、下の表で確認してみてください。
これは性格を分類したり、医学的・心理学的な診断をしたりするものではありません。家計や行動を振り返るための整理ツールです。
セルフチェックの使い方
- 「よくある状態」から、今の家庭に近いものを探す
- 「最初に確認したいこと」を家計や日常と照らし合わせる
- 「次の具体的な行動」から、最初の一歩を選ぶ
複数のタイプに当てはまっても構いません。生活環境が変われば、当てはまるものも変わります。
※スマートフォンでは、下の表を左右にスクロールしてご覧ください。
| 悩みのタイプ | よくある状態 | 最初に確認したいこと | 次の具体的な行動 | 詳しく読む記事 |
|---|---|---|---|---|
| A.家計負担 生活費への影響が気になる |
|
積立後も生活費と必要な現金を確保できるか。支出増は一時的か、今後も続くか。 | 毎月続く支出と特別費を分け、積立額を見直す必要があるか確認する。 | 積立額を減らしてもいい?|子育て家庭が新NISAを“やめない”ための見直しサイン |
| B.情報疲れ 情報を見るほど不安になる |
|
情報を見ることで必要な判断ができているか。それとも、見るほど迷いが増えているか。 | 何のために情報を見ているのか書き出し、目的のない確認を一つ減らしてみる。 | 投資を続けるために、わが家が「やめたこと」7選 |
| C.家族の温度差 夫婦で考え方が違う |
|
投資の目的やお金が必要になる時期、受け入れられるリスクを共有できているか。 | それぞれが大切にしたい目的と、気になっていることを一つずつ書き出す。 | 投資を続ける前に整えたい、家庭の空気と距離感 |
| D.お金の役割 投資してよいお金が曖昧 |
|
そのお金を何のために、いつ使う予定なのか。急な支出に対応できる現金はあるか。 | 生活・教育・長期投資に必要なお金を、それぞれの目的と時期で整理する。 | 子育て家庭は“どのお金”なら投資していい?|始める前に分けたい3つの置き場所 |
複数当てはまったら、どこから考える?
例えば、Aの「家計負担」とBの「情報疲れ」が両方当てはまる場合。
まず確認したいのは、日々の生活費や必要な現金が足りているかどうかです。
積立のために生活費が不足しているなら、アプリを見る回数を減らすよりも、家計や積立額を見直すことが先になります。
同じように、Dの「お金の役割が曖昧」という状態がある場合も、近いうちに使うお金が投資資金に含まれていないか確認したいところです。
反対に、生活費や必要な現金は確保できていて、主な悩みがBの情報疲れなら、投資との距離を見直すことが最初の行動になるかもしれません。
わが家でも、評価額の増減を何となく確認するのではなく、積立が家計に合っているかを確認することを大切にするようになりました。
あわせて読みたい|確認する内容を決めたいとき
アプリを開く回数を減らしたいけれど、何を確認すればよいかわからない方へ。わが家の月1チェックの考え方を紹介しています。
Cの「家族の温度差」が気になる場合には、先に積立額の正解を決めようとするより、何が不安なのかを共有するところから始めてもよさそうです。
すべての悩みを、一度に解決する必要はありません。
今いちばん困っていることと、最初に確認できることを一つ選ぶ。
それだけでも、次に考えることが少し明確になります。
続ける・減らす・休む・やめるをどう考える?
投資を始めたあと、積立額を変えることに抵抗を感じる方もいると思います。
一度決めた金額を減らすと、将来の資産づくりが遅れてしまうように感じることもありますよね。
でも、家計や家族の予定が変われば、投資との付き合い方も変わってよいはずです。
わが家では、次の4つを選択肢として考えています。
1.今のまま続ける
必要な生活費や現金を確保でき、投資する目的やリスクも理解できている場合には、今の積立額を維持するという選択があります。
ただし、家計に余裕があるからといって、必ず積立額を増やす必要はありません。
現在の金額を無理なく続けられるか確認することも、大切な見直しだと思います。
2.積立額を減らす
習い事や住宅費など、毎月続く支出が増えて家計に余裕がなくなった場合は、積立額を減らすことも選択肢です。
将来に向けた投資も大切ですが、今の家族の暮らしを守ることも同じくらい大切です。
以前決めた積立額を守るために、必要な生活費を無理に削る必要はありません。
3.いったん休む
収入や支出の見通しが立たないときには、新たな積立を一時停止し、家計が落ち着いてから再検討する方法もあります。
例えば、働き方が変わる時期や、大きな支出が続く時期などです。
ここで区別しておきたいのは、積立を止めることと、すでに保有している資産を売却することは別の判断だということ。
休む場合には、いつ頃家計を確認し直すかを考えておくと、その後の判断がしやすくなります。
4.投資をやめる
生活に必要なお金を確保できない、今後の大きな支出に備えたい、投資のリスクを受け入れることが難しい。
そうした場合には、投資を終了することも合理的な選択になり得ます。
投資をやめることは、必ずしも失敗ではありません。
ただし、新たな積立を終了することと、保有資産をすべて売却することは分けて考える必要があります。
売却時の価格によっては損失が確定する場合もあるため、お金が必要になる時期や保有商品のリスクを確認して判断したいところです。
投資を続けることが、家族の目標ではない
わが家が大切にしたいのは、積立額を守り続けることではなく、家族の暮らしと将来への備えを両立することです。
続ける・減らす・休む・やめる。
どの選択も、今の家計や目的に合っているかで考えてよいと思っています。
投資には元本割れの可能性があることも忘れずに
株式や投資信託などは、預貯金と異なり、元本割れする可能性があります。
新NISAは投資の利益に関する税制上の優遇制度ですが、利益や元本が保証される制度ではありません。
また、長期・積立・分散投資はリスクと付き合うための考え方ですが、損失を完全になくせるわけではありません。
特に近いうちに使う予定のお金は、価格が下がっても困らないかを慎重に考えたいところです。
投資の基本的な考え方は、金融庁「資産形成の基本」でも確認できます。
家族の暮らしに合った選択をすること。
長く投資を続ける場合も、いったん離れる場合も、そこを大切にしたいと思っています。
今日できる3つの確認
ここまで読んでも、今すぐ積立額を変えたり、投資をやめたりする必要があるとは限りません。
まずは、今日できる小さな確認から始めてみてください。
1.生活費とこれからの支出を確認する
家計簿や口座残高を見て、毎月の生活費、積立額、今後予定している支出を確認します。
例えば、習い事代、学童費、住宅費、保険の年払いなどです。
ここでのポイントは、毎月続く支出と、一時的な支出を分けること。
預貯金が十分かどうかも合わせて確認しておきたいところです。
2.今の不安の原因を一つ選ぶ
先ほどのセルフチェックから、今いちばん気になっているものを選びます。
- A:家計への負担
- B:情報や値動きによる疲れ
- C:家族との考え方の違い
- D:お金の役割の曖昧さ
複数当てはまる場合も、まずは生活への影響が大きいところから考えてみてください。
3.次の行動を一つだけ決める
大きな決断でなくても構いません。
例えば、こんな行動です。
- 今月増えた固定費を家計簿で確認する
- 積立後に預貯金がどれくらい残るか確認する
- 目的なく投資アプリを開いていないか振り返る
- 夫婦で将来のお金の使い道を一つ共有する
- 教育費が必要になる時期を書き出す
投資の方法を変えるかどうかは、必要なことを確認してから決めればよいと思います。
今日のわが家メモ|3つだけ書いてみよう
① 今、いちばん気になっていること
【 】
② 最初に確認したいこと
【 】
③ 次にすることを一つ
【 】
全部を一度に変えようとせず、今の家計に必要なことを一つ選ぶところから始めてみてください。
まとめ|家族の暮らしに合う投資の続け方を探す
投資を続けたいのに、不安になったり負担を感じたりすることはあります。
そんなとき、単純に「自分は投資に向いていないから」と考える必要はないと思っています。
家計の負担、情報疲れ、家族との温度差、お金の役割。
続けにくくなっている理由を分けてみると、必要な見直しが見えてくることがあります。
わが家でも、子どもの習い事や住宅費の変化をきっかけに、今の積立額が家計に合っているかを確認しました。
そのときに大切だったのは、積立額を守り抜くことではなく、家族の暮らしと投資が無理なく両立できるかを考えることでした。
続ける、減らす、休む、やめる。
どれか一つが、すべての家庭にとっての正解ではありません。
じーにょ夫人がいちばん大切にしたいこと
家族の暮らしが主役で、投資はその背景にあるもの。
投資のために毎日を無理するのではなく、今の生活を大切にしながら、将来にも少しずつ備えていく。
わが家は、そんな付き合い方を続けていきたいと思っています。
子どもの成長や暮らしの変化に合わせて、家計も投資も見直していい。
今日できることが一つ見つかったなら、まずはそこから。
これからも家族に合う形を、少しずつ探していけたらいいですね。
※この記事は、子育て家庭であるわが家の実体験と家計管理の考え方をまとめたものです。特定の金融商品の購入・保有・売却を勧めるものではありません。投資には損失の可能性があり、適切な判断は各家庭の状況によって異なります。