夫婦で新NISAを使おうと思ったとき、意外と迷うのが、
- 証券会社は同じにした方がいい?
- 夫婦で同じ投資信託を買った方がいい?
- 積立額もそろえた方が管理しやすい?
- 片方が投資に詳しいなら、全部任せてもいい?
という「夫婦でどこまで同じにするか」ではないでしょうか。
一人で新NISAを使うときは、自分の証券会社、自分の投資先、自分の積立額を決めれば済みます。
でも夫婦になると、そこにもう一人分の口座や考え方が加わります。
片方はオルカンがいいと思っているけれど、もう片方はS&P500が気になる。
片方は証券アプリをよく見るけれど、もう片方はほとんど見ない。
「せっかく夫婦でやるなら、同じ証券会社、同じ銘柄、同じ積立額にした方がきれいなのかな」と思うこともあるかもしれません。
でも、わが家が大切にしたいのは、そこではありません。
夫婦で新NISAを使うときに大切なのは、全部を同じにすることではなく、家計全体の方針を共有することだと考えています。
証券会社も、投資先も、積立額も、夫婦でまったく同じでなくて大丈夫。
その代わり、
- 生活防衛費をどこまで残すか
- 近く使う教育費をどう守るか
- 家計から毎月いくらまで投資するか
- 収入や支出が変わったらどうするか
- 相場が大きく下がったときにどう考えるか
といった、暮らしに関わる部分は夫婦で共有しておいた方が続けやすくなります。
この記事では、「夫婦なら全部同じ」という考え方ではなく、同じにした方がラクなところと、別々でも困らないところを整理していきます。
- この記事でわかること
- 先に結論|夫婦で「同じにすること」より「共有すること」を決める
- 夫婦で新NISAを使うと、なぜ迷いやすい?
- 夫婦で全部同じにしなくていい
- 本当に夫婦で共有したいのは「家計全体の方針」
- 夫婦で同じにした方がいいのは「数字」より判断ルール
- 夫婦で別々でもいいこと
- 証券会社は夫婦でそろえるべき?
- 投資先は夫婦で同じ銘柄にするべき?
- 積立額は夫婦で同じにするべき?
- 片方だけが投資を管理しすぎないために
- 夫婦で共有しておきたい最低限のルール
- わが家の場合|証券会社も投資先も同じにはしていません
- 夫婦の新NISAでありがちな失敗
- 夫婦で新NISAについて話すチェックリスト
- 夫婦で新NISAを使うなら「全部そろえる」より「戻れるルール」を
- まとめ|夫婦で新NISA、大切なのは「同じ」より「共有」
この記事でわかること
- 夫婦で新NISAを使うとき、何を共有すればよいか
- 証券会社は夫婦で同じにする必要があるのか
- 夫婦で同じ銘柄を買う必要があるのか
- 積立額を夫婦でそろえる必要があるのか
- 投資に詳しい方だけが管理しすぎないための考え方
- 教育費・生活防衛費・住宅ローンと夫婦NISAをどう考えるか
- 夫婦で話しておきたい最低限のチェック項目
先に結論|夫婦で「同じにすること」より「共有すること」を決める
先に結論から書くと、夫婦で新NISAを使うからといって、証券会社や投資先、積立額まで全部そろえる必要はありません。
NISAは世帯で一つの口座を使う制度ではなく、一人ひとりが自分のNISA口座を持って利用する制度です。
金融庁の「NISAを知る」でも、NISA口座は1人につき1口座のみ開設でき、金融機関は年単位で変更できることが案内されています。
つまり、夫婦だからといって同じ金融機関でNISA口座を持つ必要はありません。
夫はA証券、妻はB証券という使い方でも問題ありません。
大切なのは、口座をそろえることより、その2つの口座を含めた家計全体がどうなっているかを、お互いにざっくり把握できていることです。
夫婦で新NISAを使うとき、証券会社も銘柄も積立額も、全部そろえなくていいと思っています。
大切なのは、家計全体として無理がないか、教育費や生活防衛費を守れているか、相場が下がったときに夫婦で慌てないか。
わが家では、同じにすることよりも、共有することを大切にしています。
「同じにする」と「共有する」は、似ているようで少し違います。
たとえば、夫婦で毎月同じ5万円を積み立てなくても、「世帯では毎月合計10万円までなら無理がない」という認識を共有できていれば、家計としては管理できます。
同じ投資信託を買っていなくても、「短期で増やすためのお金ではなく、長く使わないお金を積み立てる」という方針が共通していれば、考え方はそろっています。
そろえたいのは商品ではなく、家計の土台と判断ルールです。
夫婦で新NISAを使うと、なぜ迷いやすい?
夫婦の新NISAで迷いやすいのは、「家計は一緒なのに、NISA口座はそれぞれ」というところにあります。
生活費や住宅費、教育費は家族のお金として考えている一方で、NISA口座は夫婦それぞれが持ちます。
すると、
- 家計は一緒だから投資先も一緒にする?
- 収入が違うなら積立額も変える?
- ポイントをまとめるために証券会社もそろえる?
- 片方が詳しいなら、その人と同じものを買えばいい?
と、「同じにすること」が管理の正解に見えやすくなります。
もちろん、同じにした方がラクな家庭もあります。
でも、夫婦でリスクの感じ方やアプリの使いやすさ、投資への関心度まで同じとは限りません。
たとえば、片方は相場が下がってもほとんど気にならないけれど、もう片方は評価額が下がると不安になる。
そんな二人が「夫婦だから」という理由だけで完全に同じ運用にすると、数字上はきれいでも、気持ちの面では続けにくくなることがあります。
新NISAは長く付き合う制度だからこそ、夫婦の形を無理に一つにそろえないことも大切だと思います。
夫婦で全部同じにしなくていい
夫婦の新NISAについて考えるとき、わが家ならまず、項目を二つに分けます。
「家計として共有したいこと」と「個人に任せてよいこと」です。
ざっくり整理すると、こんなイメージです。
※スマホでは横にスクロールできます。
| 項目 | 夫婦で共有したいこと | 別々でもよいこと |
|---|---|---|
| 生活防衛費 | いくら残すか、何か月分を目安にするか | 管理する口座や細かい分け方 |
| 教育費 | 近く使う分を現金で持つ方針 | どちらの口座で管理するか |
| 毎月の積立額 | 家計に無理がないか、減額条件は何か | 夫婦で同額にするかどうか |
| 証券会社 | どこで運用しているかを把握すること | 楽天・SBI・マネックスなどをそろえるかどうか |
| 投資先 | 大まかな投資方針とリスクの考え方 | 同じ銘柄にするか、別々にするか |
| アプリ確認頻度 | 見すぎて不安にならないルール | どのアプリをどの頻度で見るか |
| 暴落時の対応 | 慌てて売らず、まず家計と目的を確認すること | 誰がどの画面を確認するか |
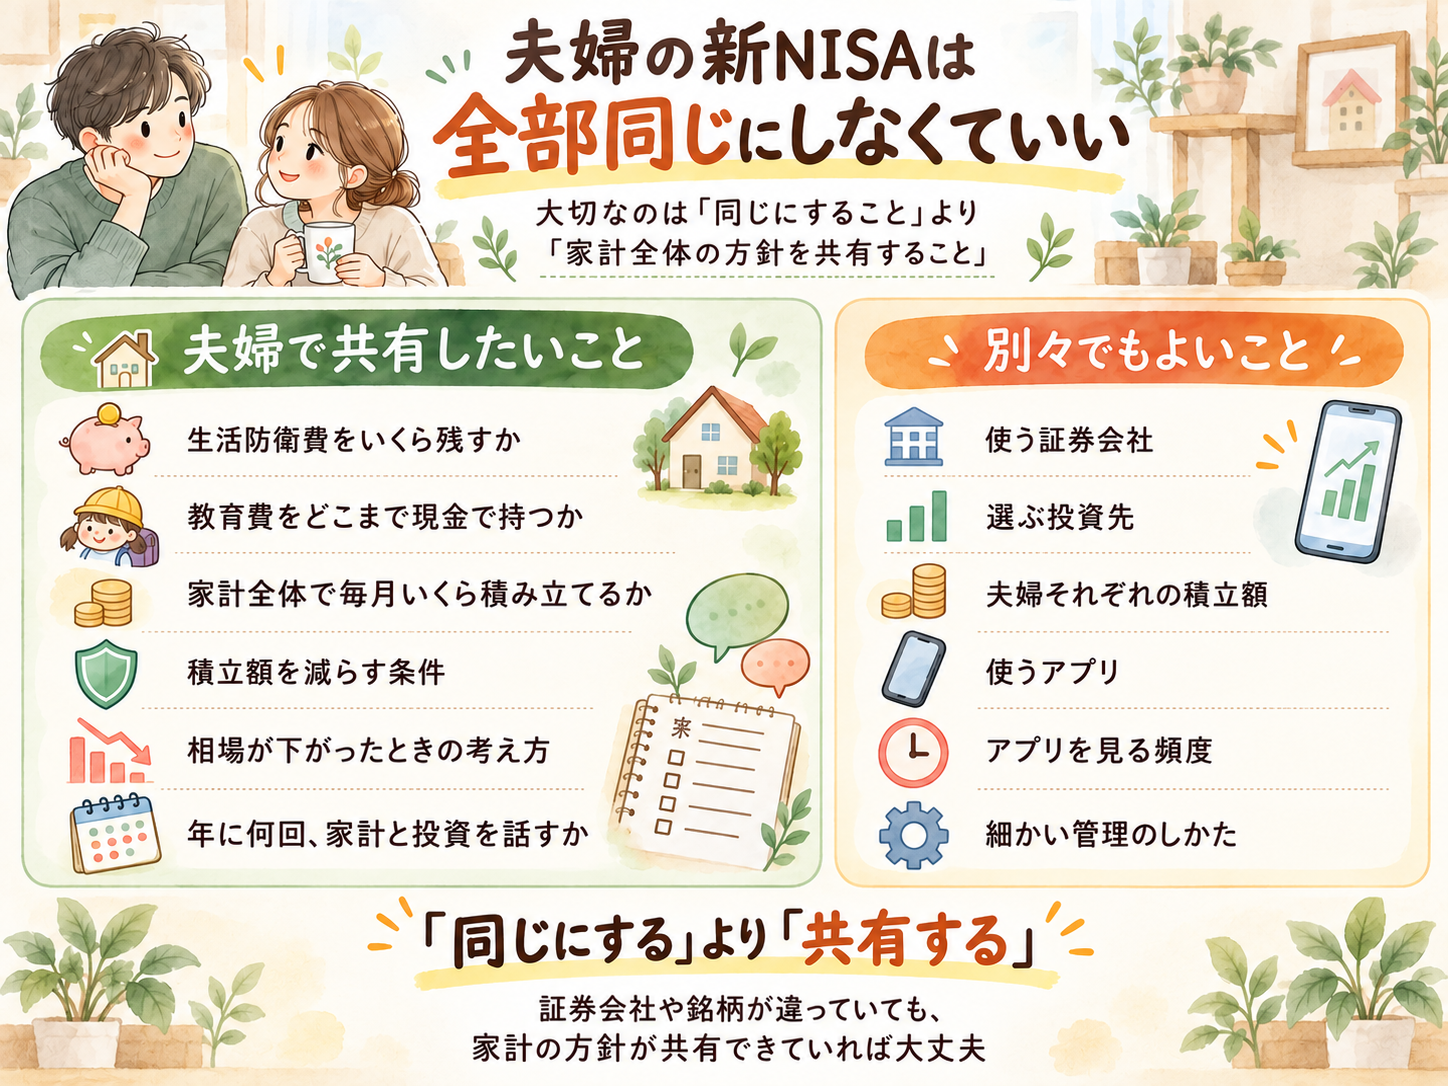
こうやって分けてみると、「全部そろえなきゃ」と考える必要がないことが見えてきます。
特に子育て家庭では、NISAの中身より先に、生活防衛費やこれから使う教育費をどう置いておくかの方が、家計への影響は大きいと思います。
投資に回してよいお金をまだ整理していない場合は、先に子育て家庭は“どのお金”なら投資していい?|始める前に分けたい3つの置き場所で、「使うお金・守るお金・育てるお金」を分けてみると考えやすくなります。
本当に夫婦で共有したいのは「家計全体の方針」
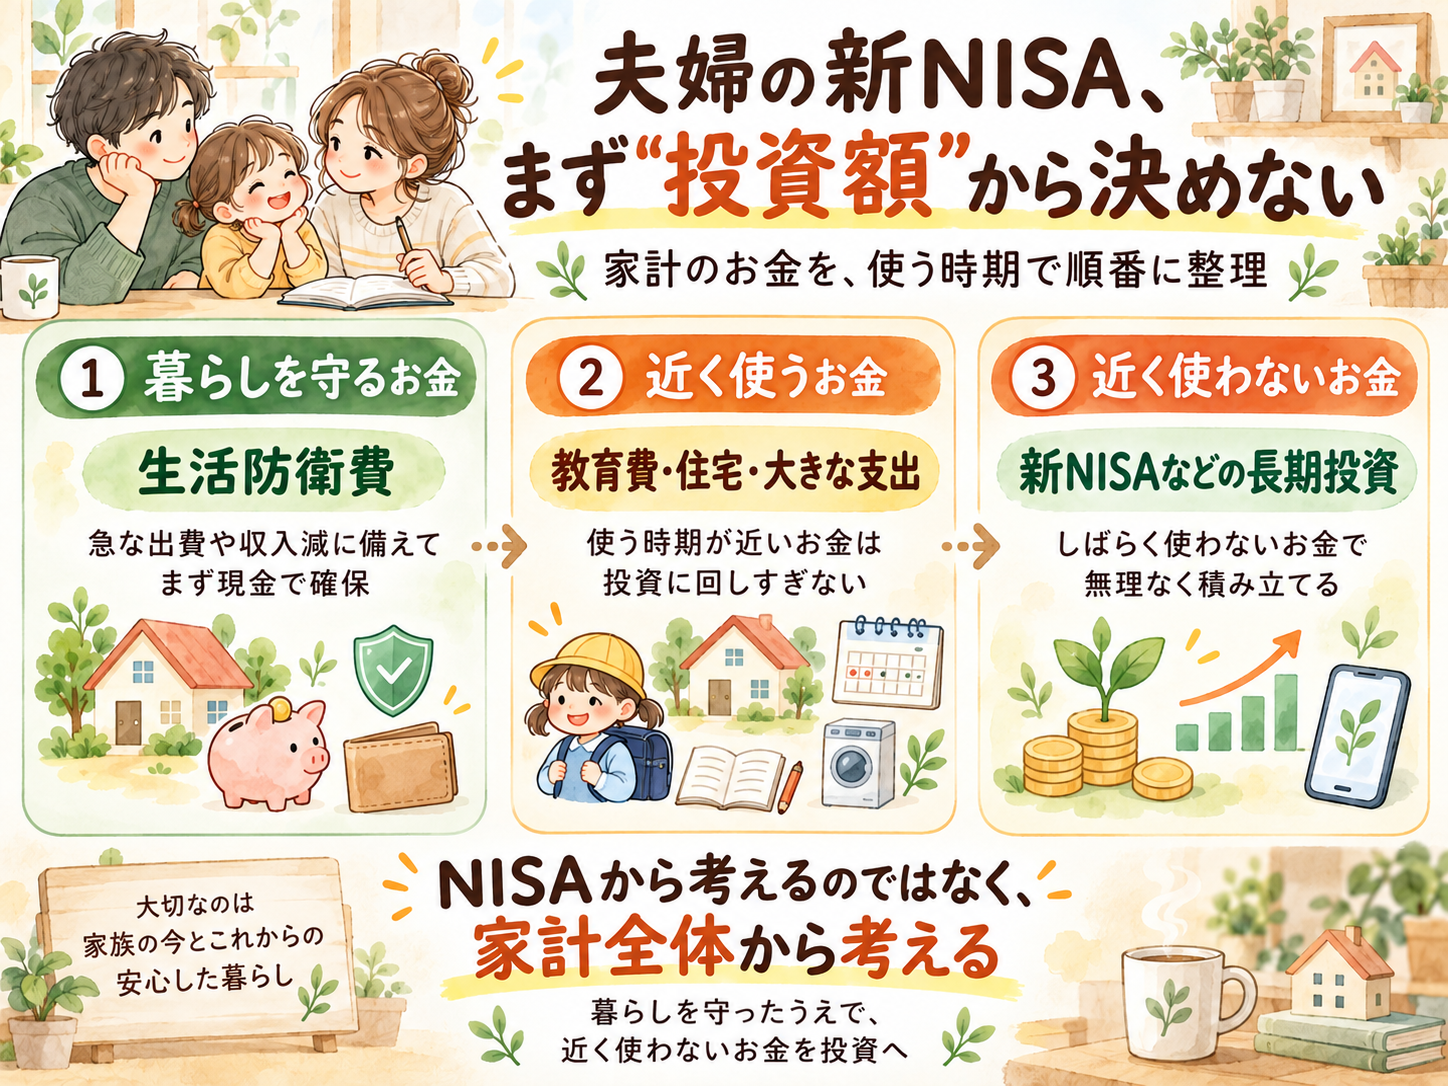
証券会社や銘柄よりも先に夫婦で話しておきたいのが、家計全体のお金の置き方です。
わが家なら、まず次の順番で考えます。
1.生活防衛費をどこまで残すか
新NISAにいくら積み立てるかより先に、急な出費や収入減があったときに使える現金をどこまで残しておくかを共有します。
「夫の口座に○円、妻の口座に○円」と細かくそろえる必要はありません。
大切なのは、世帯として必要な現金が確保できているかです。
わが家に必要な貯金の考え方は、子育て家庭の貯金はいくら必要?|投資の前に整えたい生活防衛費の考え方でも整理しています。
2.近く使う教育費を投資に回しすぎない
子育て家庭では、教育費も忘れられません。
何年も先に使うお金と、数年以内に使う可能性が高いお金では、置き場所の考え方が変わります。
「教育費も全部NISAで増やそう」と考えるのではなく、使う時期が近いお金については現金で持つなど、家計全体で整理しておく方が安心です。
教育費を「いつ使うか」で整理する考え方は、子育て家庭の教育費、まず何から考える?|投資の前に整理したい「使う時期」の地図にまとめています。
3.住宅ローンや今の暮らしも含めて考える
住宅ローンがある家庭では、「NISAをもっと増やせるか」だけでなく、毎月の住宅費、固定費、教育費、今後の大型支出も一緒に見たいところです。
住宅ローンと投資のどちらか一方を正解にするのではなく、家計の余白を残すことを優先します。
住宅ローンがある子育て家庭は投資していい?|繰上返済を急ぐ前に見たい順番でも、この順番について詳しく整理しています。
金融庁の「資産形成の基本」でも、資産形成では家計管理やライフプランを考え、資産状況や将来の計画に応じて貯蓄と投資を使い分ける考え方が紹介されています。
新NISAだけを切り取るのではなく、暮らし全体から考えるという点は、子育て家庭では特に大切だと思います。
夫婦で同じにした方がいいのは「数字」より判断ルール
「夫婦で同じにした方がいいことは何?」と聞かれたら、わが家なら商品名ではなく、次のような判断基準をそろえます。
- 生活防衛費を削ってまで積み立てない
- 近く使う教育費は投資に回しすぎない
- 家計が苦しくなったら積立額を減らしてよい
- 収入が減ったときは、一度積立額を見直す
- 大きな出費が続く時期は無理に増額しない
- 相場が下がったからという理由だけで慌てて売らない
- NISAの満額利用を家計の目標にしない
たとえば、夫が月8万円、妻が月4万円でも、その金額が家計に合っているなら、それでよいと思います。
反対に、二人とも同じ10万円にそろえていても、そのせいで教育費の貯金ができなかったり、毎月の生活費がぎりぎりになったりするなら、「同じ」であることにあまり意味はありません。
夫婦でそろえたいのは積立額そのものではなく、「どんなときに増やし、どんなときに減らすか」というルールです。
夫婦で別々でもいいこと
一方で、次のようなところは無理にそろえなくてもよいと思います。
- 使う証券会社
- 証券アプリ
- 同じ投資信託を買うかどうか
- 毎月の積立額
- アプリを確認するタイミング
- ポイントをどこで貯めるか
もちろん、同じにするとラクな場合もあります。
ただ、「夫婦だから」という理由だけで、使いにくい証券会社へ合わせたり、不安を感じる商品へ合わせたりする必要はありません。
二人の設定が違っていても、なぜそうしているのかをお互いがざっくり理解できていれば十分です。
証券会社は夫婦でそろえるべき?
夫婦で新NISAを始めるとき、最初に迷いやすいのが証券会社です。
同じ証券会社にすると、たしかに分かりやすい面があります。
夫婦で同じ証券会社にするメリット
- アプリや画面が同じなので、操作について話しやすい
- 積立設定の確認方法を共有しやすい
- 困ったときに「どこを見ればいいか」を説明しやすい
- 夫婦で確認するときの手順をそろえやすい
片方が先に使っていて操作に慣れている場合は、同じ証券会社にすることで始めるハードルが下がることもあると思います。
同じ証券会社にするデメリットもある
一方で、同じ証券会社が二人とも使いやすいとは限りません。
- 使いやすいと感じるアプリが違う
- 普段使っている銀行やポイントサービスが違う
- 片方はすでに別の証券会社を使っている
- 取り扱っている商品やサービスの違いが気になる
こうした場合に、わざわざ「夫婦でそろえるため」に変更する必要はないと思います。
金融庁によると、NISA口座は1人につき1口座で、金融機関は一定の手続きにより年単位で変更できます。詳しい制度は金融庁のNISAよくある質問や国税庁のNISA口座に関する手続きで最新情報を確認してください。
夫婦で大切なのは、「同じ会社を使っていること」ではなく、お互いがどの金融機関にNISA口座を持っているか分かる状態にしておくことだと思います。
楽天・SBI・マネックスなどで迷っている場合は、「一番得か」ではなく「続けやすいか」で整理したこちらの記事も参考になります。
投資先は夫婦で同じ銘柄にするべき?
証券会社と同じくらい迷うのが、投資先です。
たとえば、
- 夫はオルカンがいい
- 妻はS&P500がいい
という場合。
「夫婦なら一つに決めた方がいいのかな」と思うかもしれません。
でも、ここも無理に同じにする必要はないと思います。
同じ投資先にするメリット
- 家計全体の運用内容がシンプルになる
- 値動きについて夫婦で話しやすい
- 片方が投資に詳しくなくても内容を共有しやすい
- 管理する商品数を増やさずに済む
同じ投資先にすることが負担になる場合もある
一方で、夫婦でリスクの感じ方が違う場合は注意したいところです。
片方は大きな値下がりがあっても気にならないけれど、もう片方は毎日気になってしまう。
そんな二人が「同じ商品にしなければ」と考えると、どちらかに無理が出ることがあります。
投資信託や株式には元本割れのおそれがあります。金融庁の「資産形成の基本」でも、株式や投資信託などの運用商品には元本割れの可能性があることが説明されています。
だからこそ、商品名をそろえる前に、
- どのくらいの値下がりなら続けられそうか
- 何のためのお金を投資しているのか
- いつごろ使う可能性があるお金なのか
を考える方が大切です。
「夫婦で同じ銘柄か」より、二人とも納得して持ち続けられるかを優先したいところです。
夫婦でオルカンとS&P500のどちらにするか迷ったときも、「どちらが絶対に正解か」ではなく、選んだあとに続けられるかで考えると整理しやすくなります。
積立額は夫婦で同じにするべき?
積立額も、夫婦で同じである必要はありません。
収入や働き方、家計の分担、手元に残しておきたい現金が違えば、無理のない積立額も変わります。
大切なのは、「夫5万円、妻5万円」のようにきれいにそろえることではなく、世帯全体でいくらまでなら暮らしに影響なく続けられるかを考えることです。
たとえば、
- 教育費の支払いが増えた
- 住宅関連の支出が増えた
- 片方が時短勤務になった
- 育休などで一時的に収入が下がった
- 家電や車など大きな支出が重なった
というときは、「夫婦とも今までと同じ額を続ける」ことにこだわらなくてもよいと思います。
「今月から少し減らそう」
「この支出が落ち着いたら戻そう」
と夫婦で話せることの方が、長く続けるためには大切です。
また、積立額だけでなく、家計のどこからそのお金を出すのかも夫婦でざっくり共有しておくと、片方だけが負担感を抱えにくくなります。
毎月の積立額そのものの考え方は、子育て家庭の積立投資の決め方|月いくらが正解?わが家の設計思想で整理しています。
一度決めた積立額を減らすことに抵抗がある方は、「減額=失敗」ではなく「続けるための調整」と考えるこちらの記事も参考になります。
片方だけが投資を管理しすぎないために
夫婦で新NISAを使う場合、意外と気をつけたいのが「詳しい方だけが全部分かっている状態」です。
もちろん、夫婦で知識量が同じである必要はありません。
投資が好きな方が設定や確認を多めに担当する家庭があってもよいと思います。
ただし、
- どこの証券会社を使っているのか分からない
- 何に投資しているのか全く知らない
- 毎月いくら積み立てているのか知らない
- 積立額をいつの間にか増やしている
- 相場が下がったときの方針も共有していない
という完全なブラックボックス状態は避けたいところです。
だからといって、毎月評価額を夫婦会議で報告する必要もありません。
わが家なら、最低限、
- 使っている金融機関
- 大まかな投資先
- 毎月の積立額
- 家計が苦しくなったときの減額ルール
- 年に何回くらい見直すか
くらいは共有しておきたいと考えています。
ここで大切なのは、「お互いのパスワードまで共有する」という意味ではありません。
ログイン情報や認証情報は、各金融機関のルールに従って本人が安全に管理しながら、家計として必要な情報だけ共有するという距離感でよいと思います。
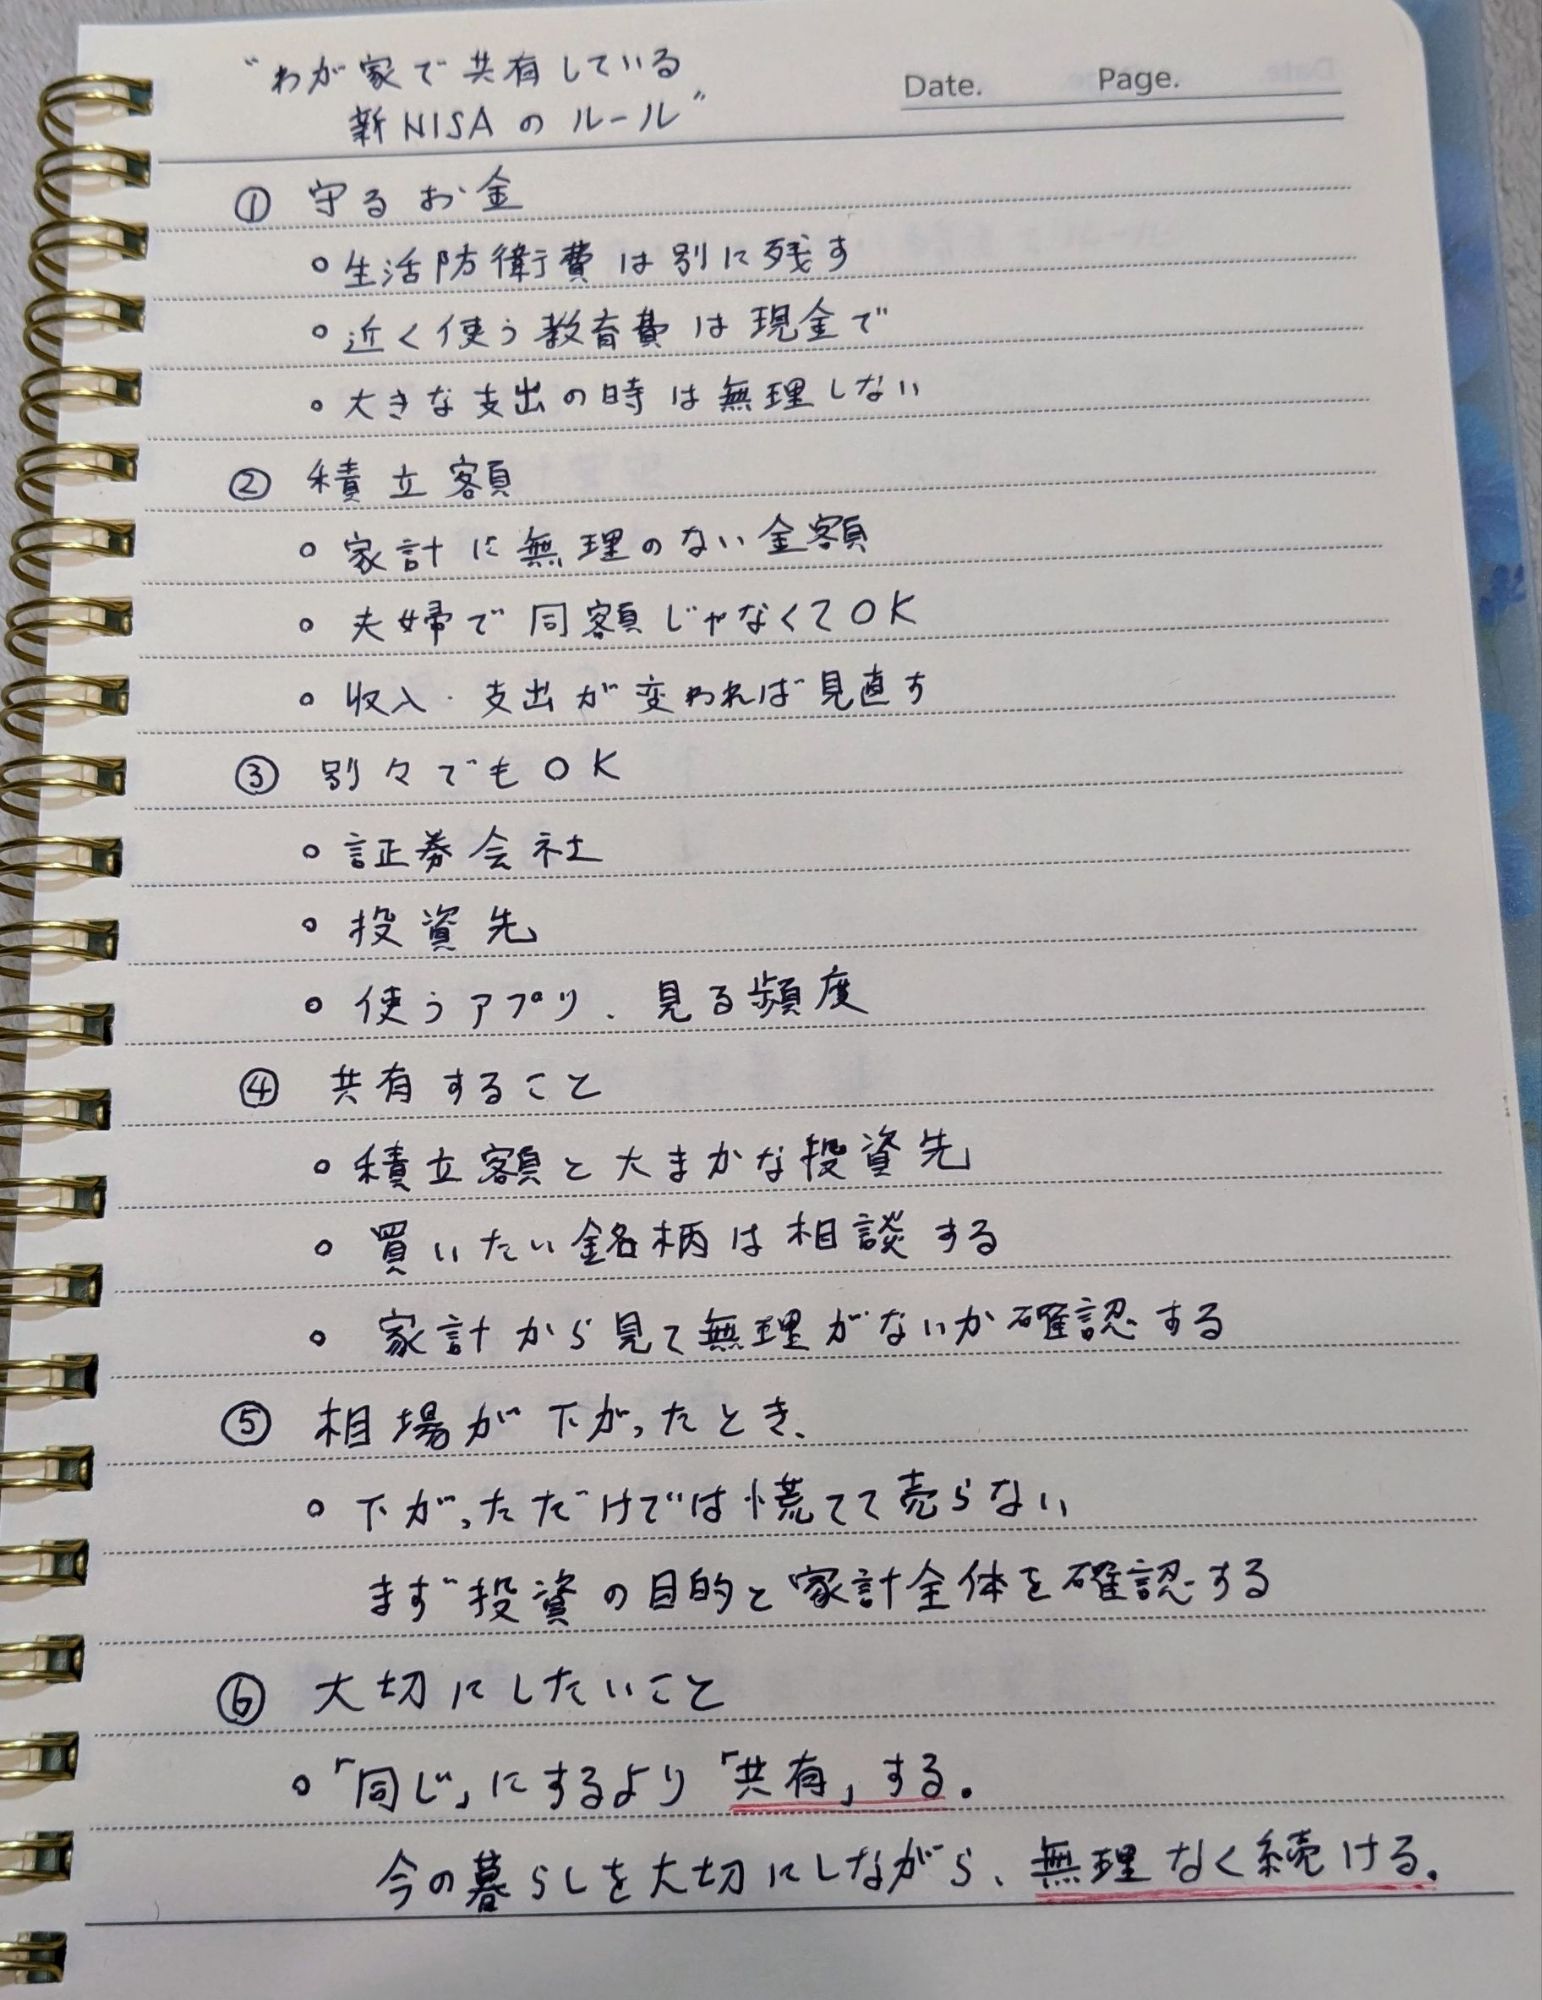
わが家で共有している新NISAのルール。全部を同じにするのではなく、迷ったときの判断基準を簡単にまとめています。
夫婦で共有しておきたい最低限のルール
夫婦で細かい投資方針を何ページも作る必要はありません。
子育て家庭なら、わが家は次の5つくらいを共有できていれば、かなり整理しやすいと思います。
わが家なら共有しておきたい5つ
① 投資に回さず残すお金
生活防衛費や近く使う教育費を、どこまで現金で持っておくか。
② 世帯として無理のない積立額
「一人いくら」ではなく、家計全体として毎月いくらまでなら続けられるか。
③ 減額する条件
収入減、大きな支出、教育費増加など、積立額を見直すタイミング。
④ 相場が大きく下がったときの考え方
値下がりだけを理由に慌てて売らず、まず投資目的と家計を確認する。
⑤ 定期的に確認するタイミング
毎日ではなく、年に数回など、家計と一緒に見直す機会を決める。
これなら、「投資について毎週話し合わなければ」という重さもありません。
新NISAは、生活の主役ではなく、暮らしの背景で静かに続けるもの。
必要なときだけ立ち止まって確認できる仕組みにしておく方が、子育て中の家計には合いやすいと思います。
評価額を毎日確認してしまう場合は、夫婦で「いつ見るか」まで決めてしまうと投資との距離を取りやすくなります。
わが家の場合|証券会社も投資先も同じにはしていません
ここまで一般的な考え方を書いてきましたが、実際には夫婦の収入や家計の分担、投資への考え方によって、ちょうどよい形は変わります。
だからこそ、この記事では「夫婦ならこの形が正解」とは決めたくありません。
わが家も、証券会社や商品をきれいにそろえることより、家計全体を見たときに無理なく続けられるかを基準にしています。
わが家では、妻はSBI証券、夫は楽天証券を使っています。夫婦で同じ証券会社にそろえているわけではありません。
投資先も同じにはしていません。S&P500や全世界株式に連動する投資信託のほか、高配当株、バイオ・ヘルスケアなどのテーマ型など、それぞれ自分が納得できるものを選んでいます。
一方で、完全に別々に運用しているわけでもありません。新しく買いたい銘柄があるときは、「これを買おうと思っているけど、どうかな?」とお互いに話すようにしています。買う銘柄そのものは各自で決められますが、何に投資しようとしているのかは共有しています。
あえて別々でよいと思っているのは、証券会社や投資先、使うアプリ、細かな銘柄選びです。夫婦で同じ商品を持つことよりも、それぞれが納得して続けられることの方を大切にしています。
最初は、証券会社や投資先までそろえた方が管理しやすいのかな、と迷うこともありました。でも、細かいところまで同じにしようとすると、かえって続けにくくなることもあります。そこで今は、「自由に選んでいいところ」と「夫婦で共有するところ」を分けて考えるようになりました。
相談するといっても、相手の許可を取るというより、家計全体から見て無理がないか、お互いに違和感がないかを確認する感覚です。
わが家では、証券会社やアプリを完全にそろえることより、家計全体で無理なく続けられることを大切にしています。
振り返ってみると、わが家にとって大切だったのは、「夫婦で同じものを持つこと」ではなく、お互いが何をしているか分からない状態にしないことでした。
同じ証券会社でなくても、同じ商品でなくても、「今こんなものを持っている」「次はこれを考えている」と話せるだけで、夫婦の投資はずいぶん見えやすくなります。
逆に、細かな商品選びまで全部そろえようとすると、どちらかが相手に合わせる形になってしまうこともあります。
わが家では、自由に選ぶ余地を残しながら、家計に関わるところは共有するくらいの距離感が合っていると感じています。
夫婦の新NISAでありがちな失敗
最後に、夫婦で新NISAを使うときに気をつけたいパターンも整理しておきます。
- 片方だけが投資に詳しくなり、もう片方が内容をほとんど知らない
- 家計を確認せず、片方が積立額を増やしてしまう
- 夫婦でリスクの感じ方が違うのに、無理に同じ商品にする
- 教育費や生活防衛費を確認しないまま、積立額だけ決める
- 相場が下がったときに、夫婦で不安がぶつかる
- ポイントや証券会社だけで決めて、家計全体を見ていない
- 夫婦でNISA枠をできるだけ埋めようとして、今の暮らしが苦しくなる
- どちらかの口座状況が完全なブラックボックスになる
「片方だけ詳しい」が悪いわけではない
ここは少し大切なところです。
夫婦で投資への興味が違うのは自然なことです。
片方が投資について詳しくて、もう片方はあまり興味がない家庭もあると思います。
それ自体を無理に直す必要はありません。
詳しい方が設定や確認を担当しながら、もう片方は、
- どこで運用しているのか
- だいたいいくら積み立てているのか
- 何のために続けているのか
だけ把握している形でもよいと思います。
大切なのは、知識量を同じにすることではなく、家計に影響する判断を一人だけで抱え込まないことです。
「満額を使うこと」が夫婦の目標にならないようにする
NISAには非課税で投資できる枠がありますが、その枠を全部使うことが家計のゴールではありません。
金融庁のNISA特設サイトでは、NISA制度の仕組みや最新情報を確認できますが、「使える枠」と「わが家が使うべき金額」は別の話です。
子どもの進学、住まい、旅行、家電の買い替え。
子育て家庭のお金には、今しか使えない役割もたくさんあります。
夫婦でNISAの枠を埋めることに集中しすぎて、今の生活に余白がなくなってしまうなら、わが家が大切にしたい投資の形とは少し違います。
夫婦で新NISAについて話すチェックリスト
「夫婦で何を話せばいいのか分からない」というときは、全部を一度に決めなくても大丈夫です。
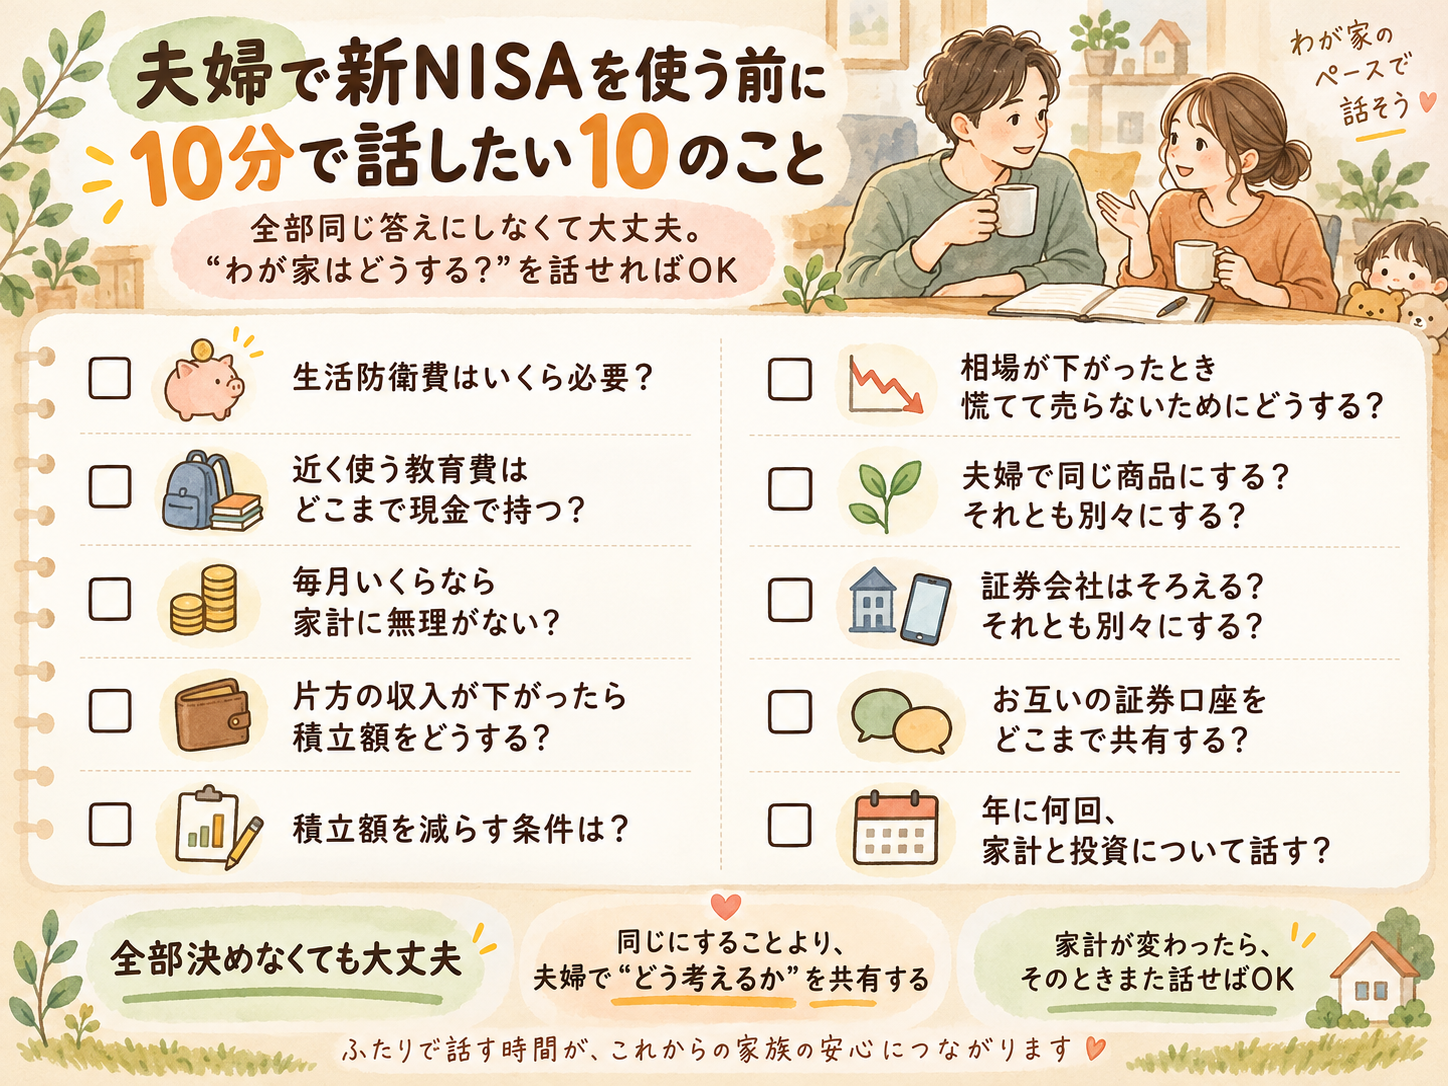
次の10項目を、上から順番に確認してみてください。
- 生活防衛費はいくら必要か
- 近く使う教育費はどこまで現金で持つか
- 毎月いくらなら家計に無理がないか
- 片方の収入が下がったら積立額をどうするか
- 積立額を減らす条件は何か
- 相場が下がったとき、慌てて売らないためにどうするか
- 夫婦で同じ商品にするか、それとも別々にするか
- 証券会社はそろえるか、それとも別々にするか
- お互いの証券口座をどこまで共有するか
- 年に何回、家計と投資について話すか
全部にきれいな答えを出す必要はありません。
「ここは同じにしよう」
「これはそれぞれ好きな方でいいね」
「今は決めなくてもいいね」
と仕分けるだけでも、夫婦の投資はずいぶん分かりやすくなります。
このチェックリストも、一度決めたら終わりではありません。
子どもの成長や働き方の変化で家計が変われば、答えが変わることもあります。
そのときにまた、「今のわが家ならどうする?」と話せれば十分です。
夫婦で新NISAを使うなら「全部そろえる」より「戻れるルール」を
新NISAを始めると、つい、
- どの証券会社が一番得か
- どの商品が一番いいか
- いくらまで投資できるか
というところに目が向きます。
でも、子育て家庭で長く続けるなら、もう一つ大切なのが、家計が変わったときに戻れるルールです。
子どもの成長によって教育費が増える。
住宅費が変わる。
働き方が変わる。
大きな出費が重なる。
そんなときに、
「積立額を減らしたら失敗」
「夫婦で同じ金額に戻さなきゃ」
と考えるのではなく、
「今の家計なら、この金額にしておこう」
「落ち着いたらまた考えよう」
と調整できる方が、ずっと続けやすいと思います。
投資は生活の主役ではありません。
わが家の暮らしを守ったうえで、背景で静かに続いているくらいがちょうどいい。
そんな距離感で夫婦の新NISAを置いておけたらいいなと思っています。
まとめ|夫婦で新NISA、大切なのは「同じ」より「共有」
夫婦で新NISAを使うとき、証券会社や投資先、積立額まで全部そろえる必要はありません。
わが家が大切にしたいのは、同じ形にすることより、家計に関わる部分を夫婦で共有することです。
- 生活防衛費や近く使う教育費を守れているか
- 家計に無理のない積立額になっているか
- 収入や支出が変わったとき、どう見直すか
- 相場が下がったとき、どう考えるか
- お互いがどこで、どんな方針で運用しているか
こうした部分を共有できていれば、証券会社や商品が夫婦で違っていても大丈夫だと思います。
子育て家庭では、教育費や住宅費、今の暮らしにもお金が必要です。
「夫婦で満額にする」ことより、「今のわが家に無理のない形で続ける」こと。
全部同じにしなくても、必要なところを話せていれば、夫婦の投資は十分続けやすくなります。
夫婦のルールが整理できたら、毎月の積立額そのものを「わが家に合う金額」から考えてみると、投資を暮らしの中に置きやすくなります。
この記事は、子育て家庭で新NISAや積立投資を考える際の一般的な考え方と、わが家での整理の仕方を紹介したものです。特定の商品や投資方法を推奨するものではありません。
投資には元本割れの可能性があり、家計状況や目的、使う時期、リスク許容度によって適した方法は異なります。
NISA制度や手続きは変更されることがあるため、最新情報は金融庁のNISA特設ウェブサイトや国税庁のNISA口座に関する手続きなどの公式情報をご確認ください。