新NISAを始めたときは、「この金額なら続けられそう」と思って決めた積立額。
でも、子どもが成長したり、住宅費が変わったり、家族の予定が増えたりすると、家計は少しずつ変わっていきます。
わが家でも2026年の家計を整理したとき、月によっては支出額がかなり大きく見えて、
「今の新NISAの積立額、このまま続けても大丈夫かな?」
と、一度きちんと確認してみることにしました。
ところが、月ごとの支出を詳しく分けてみると、見えてきたのは単純な「使いすぎ」ではありませんでした。
- 小学校入学で保育料が1人分なくなった一方、学童や習い事など別の子ども費が増えていた
- 変動金利の見直しで、住宅ローンの毎月返済額が上がっていた
- 支出が大きい月には、旅行代や保険の年払い、家電など一時的な支出が重なっていた
- 「食費」「日用品」と思っていた金額にも、別の性質の支出が混ざっていた
つまり、毎月の暮らしそのものが苦しくなっている部分と、その月だけ大きく見えている支出が混ざっていたんです。
家計を整理した結果、わが家は現時点では「すぐに積立額を減らす」という判断にはなりませんでした。
ただし、「一度決めた積立額だから、このまま何があっても続ける」とも考えていません。
積立額を守ることより、そのときの家計に合わせて投資を続けられる状態を守ること。
今回は、実際のわが家の2026年の家計を振り返りながら、新NISAの積立額を減らす・維持する・一時停止する・再開する判断を、どんな順番で考えればよいのか整理します。
- 新NISAの積立額を減らすことが失敗ではない理由
- わが家が実際の家計整理で気づいた「見直しサイン」
- 一時的な特別費と、毎月続く支出増の見分け方
- 減額・一時停止・再開を考える目安
- 積立額を変える前に確認したい家計の順番
- 子ども費・住宅ローン・生活防衛費と投資のバランス
- 先に結論|新NISAの積立額は、家計に合わせて変えていい
- 新NISAの積立額を減らしてもいいのか迷うのは自然なこと
- 積立額を減らすことは失敗ではない
- 子育て家庭では、積立額が変わって当然|わが家で実際に起きたこと
- 積立額を見直すタイミングは「相場」ではなく「家計」
- 家計簿の「支出総額」だけで判断しないようになった
- 食費が高い?と思ったら、まず分類から見直した
- わが家が積立額を見るときは、この7つを確認する
- 減額を考えたい「家計の見直しサイン」
- 逆に、まだ減額しなくてもよいかもしれないサイン
- 一時停止を考えてもよいケース
- 再開・増額を考えるのは、家計が落ち着いてから
- 減額・停止・再開の判断表|わが家ならこう見る
- わが家の場合|積立を減らすべきか家計を整理してみた結果
- 積立額を変える前に確認したい順番
- 夫婦で共有したいのは「いくら投資する?」だけではない
- 積立額の見直しで、わが家が避けたいこと
- 積立額を変える前のチェックリスト
- まとめ|新NISAは「やめないために調整する」でいい
先に結論|新NISAの積立額は、家計に合わせて変えていい
この記事の結論からいうと、新NISAの積立額は、家計に合わせて減らしてもよいとわが家では考えています。
ただし、反対に「支出が多かった月があるから、すぐ減らす」という必要もありません。
毎月続く固定的な負担が増えているのか。
それとも、旅行や年払い、家電など、その月だけの支出が重なったのか。
ここを分けてから積立額を考えると、判断しやすくなりました。
金融庁の資産形成の基本でも、資産形成を考える前提として、家計管理やライフプランニングの重要性が紹介されています。
NISAの投資枠をどこまで使うかよりも、まずは自分たちの暮らしに無理がないこと。
満額を目指すことより、「これなら続けられる」と思える金額にしておくことを、子育て中のわが家では大切にしたいと思っています。
新NISAの積立額を減らすことは、失敗ではないと思っています。
家計が苦しいのに無理して続けるより、今の暮らしを守れる金額に調整して、投資を細く長く続ける方が、わが家には合っています。
反対に、家計を整理して「今のところ続けられそう」と分かったなら、支出が多かった月だけを見て慌てて減らす必要もないと思っています。
そもそも積立額をどう決めればよいか迷っている方は、最初の積立額を考えたときのわが家の考え方から読むと分かりやすいです。
新NISAの積立額を減らしてもいいのか迷うのは自然なこと
積立額を減らそうかなと思ったとき、なぜか少し後ろめたい気持ちになることがあります。
「せっかく始めたのに」
「積立額を下げたら将来のお金が減ってしまう」
「SNSではもっと積み立てている人もいる」
そんな情報を見ると、「減らす=負け」のように感じてしまうこともあるかもしれません。
でも、子育て家庭の数年間は家計が大きく動きます。
入園、入学、学童、習い事、教育費、住宅ローン、家電の買い替え。
収入側も、育休や働き方、賞与などによって毎月同じとは限りません。
そう考えると、積立額だけが何年間も変わらない方が、むしろ不自然な場合もあります。
金融庁のNISAを知るでは現在のNISA制度について確認できますが、制度上利用できる投資枠と、各家庭が実際に投資できる金額は別の話です。
わが家にとって大切なのは、制度の枠に家計を合わせることではなく、家計に合わせてNISAを使うことです。
積立額を減らすことは失敗ではない
積立投資では、長く続けることが大切だとよく言われます。
金融庁も資産形成の基本で、「長期・積立・分散」という考え方を紹介しています。
でも、ここでいう「続ける」は、最初に決めた金額を何があっても変えないことではないと思っています。
たとえば、月5万円を続けることが苦しくなったとき。
生活防衛費を取り崩したり、カード払いを増やしたりしてまで5万円を守るより、月3万円、1万円など、家計に合う金額へ調整する方が長く続けやすいこともあります。
場合によっては、一時停止することも選択肢です。
減額は「投資をあきらめること」ではなく、「投資を続けられる形へ戻すこと」。
わが家では、そんなふうに考えています。
なお、株式や投資信託などには価格変動があり、元本割れの可能性があります。「近いうちに使うお金」と「当面使う予定のないお金」を分けて考えることも大切です。
「そもそも、どのお金なら投資に回していいの?」というところから整理したい場合は、こちらの記事で3つの置き場所に分けています。
子育て家庭では、積立額が変わって当然|わが家で実際に起きたこと
今回、2026年1月から8月までの家計を整理して、特に印象に残ったことがあります。
それは、子どもの成長によって「お金のかかる項目そのものが変わる」ということでした。
保育料が減っても、子ども費全体は減らなかった
わが家では、息子が小学校へ入学したことで、春から保育料が1人分なくなりました。
「これで教育費は少し軽くなるかな」と思いたくなるところですが、家計を整理すると違う景色が見えました。
1〜3月は「子供+教育」の支出が月2〜4万円台だったのに対し、4月以降は10万円を超える月が続いていました。
理由は、学童や習い事、学校関連など、保育料とは別の子ども費が増えていたからです。
「教育費」という1つのカテゴリだけを見ていると、保育料が減ったことで支出が軽くなったように見えました。
でも、「子供+教育」でまとめて見ると、実際には春から負担が増えていました。
子どもが成長すると、ひとつの支出がなくなっても、別の支出に入れ替わることがある。これは今回の家計整理で実感したことです。
教育費については、金額だけでなく「いつ使うのか」で分けて考えるようにしています。
子育て家庭の教育費、まず何から考える?|投資の前に整理したい「使う時期」の地図でも詳しくまとめています。
変動金利の見直しで、住宅ローンは本当に毎月増えた
もうひとつ、積立額を考えるうえで見逃したくない変化が住宅費でした。
わが家は変動金利の住宅ローンを利用しています。
2026年は金利見直しの影響で、住宅ローンの毎月の支払いが以前より約1万円増えました。
家電や旅行は、その月だけ支出が増えることがあります。
でも住宅ローンの返済額が増えれば、その負担は翌月以降も続きます。
だからわが家では、旅行が1回増えたことより、住宅費が毎月増えたことの方を、積立額の見直しサインとして重く見たいと思っています。
住宅ローンと投資のバランスについては、住宅ローンがある子育て家庭は投資していい?|繰上返済を急ぐ前に見たい順番で整理しています。
積立額を見直すタイミングは「相場」ではなく「家計」
積立額を見直すとき、わが家では株価や評価額より先に家計を見たいと思っています。
たとえば、
- 株価が下がって怖くなった
- SNSで「暴落」という言葉を見た
- 評価額が一時的にマイナスになった
といったことだけを理由に積立額を変えるのではなく、
- 子ども費が毎月増えている
- 住宅ローンなど固定的な負担が上がった
- 通常の生活費が数か月続けて増えている
- 積立を続けることで現金残高が減り続けている
- 収入が下がった
といった家計側の変化を確認します。
「相場が下がったから減らす」のではなく、「暮らしに無理が出てきたから見直す」。
この基準があると、投資との距離が少し取りやすくなると感じています。
わが家では、証券アプリを毎日見るのではなく、「積立が無理なく続いているか」を月1回確認する考え方にしています。
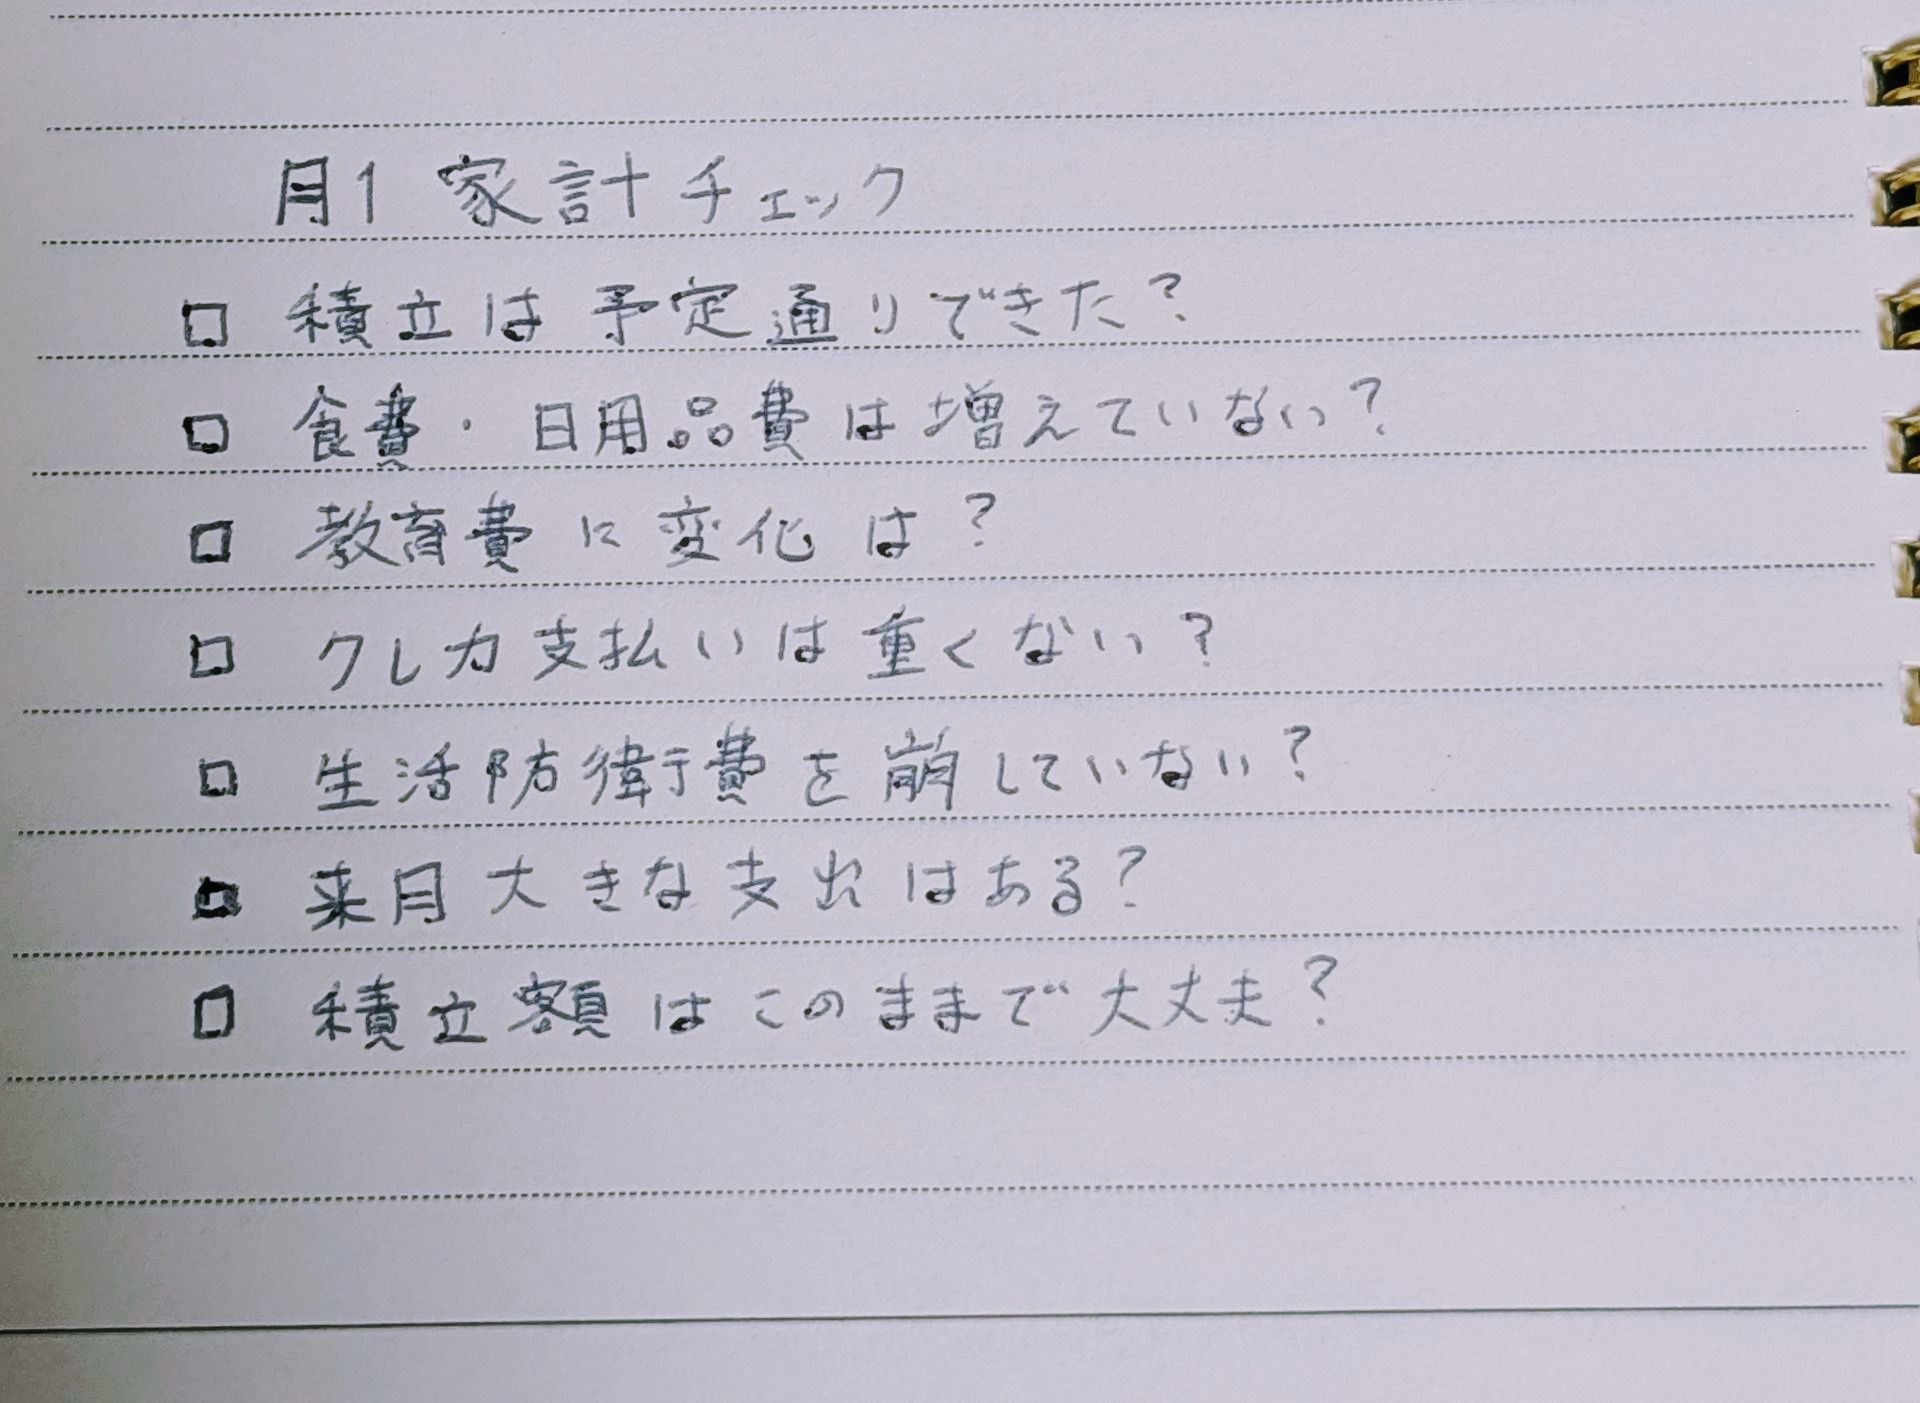
わが家では、評価額を見るより先に、食費・教育費・クレカ支払い・生活防衛費・翌月の大きな支出を確認。最後に『積立額はこのままで大丈夫?』と考えるようにしています。
家計簿の「支出総額」だけで判断しないようになった
今回の家計整理で、わが家にとって一番大きかった気づきはここかもしれません。
支出が90万円を超えている月だけを見ると、
「こんなに使っているなら、投資額を減らした方がいいのでは?」
と思いたくなります。
でも、その中身を見てみると、意味がまったく違う月がありました。
※スマホでは横にスクロールできます。
| 最初の見え方 | 中身を確認すると | 家計の見方 |
|---|---|---|
| 1月は支出がかなり大きい | 先の旅行の航空券代が大きく含まれていた | 毎月の生活費が同じ金額になったわけではない |
| 6月も支出が大きい | 通常月にはない保険の年払いが含まれていた | 年払いの特別費として分けて考える |
| 7月は日用品が8万円台 | 4万円台のドライヤーと2万円台のクリーニングで約7割を占めていた | 日常的な日用品費が8万円になったわけではない |
だからといって、旅行や家電を「特別費だから無視していい」という意味ではありません。
実際にお金は出ていきます。
ただ、「毎月これからも続く支出なのか」「その月だけの支出なのか」を分けないまま積立額を判断すると、必要以上に減額してしまうこともありそうです。
わが家の場合、支出総額が大きい月には、旅行・保険の年払い・家電などが重なっていました。
「今月たくさん使った」ことと、「毎月の生活費が上がった」ことは同じではありません。
新NISAを減らすか迷ったときは、まずこの2つを分けて見ることにしました。
食費が高い?と思ったら、まず分類から見直した
食費も同じでした。
家計データを整理してみると、当初「食費」に入っていたものの中に、整骨院や医療関係、レジャー施設、旅行中の食事など、別のカテゴリとして考えた方がよい支出が混ざっていました。
分類を修正して改めて見ると、わが家の食費は月によって7万円台から13万円台まで振れがありました。
ただ、1月から8月までずっと右肩上がりになっていたわけではありません。
そのため、現時点では「食費が毎月どんどん上がっているから積立額を減らす」という判断にはしていません。
「食費が高い=食べすぎ・使いすぎ」とは限りませんでした。
家計簿のカテゴリがずれていれば、そこから出す結論もずれてしまいます。
今後は1か月だけの数字ではなく、分類を整えたうえで数か月の推移を見るようにしたいと思っています。
わが家が積立額を見るときは、この7つを確認する
今回の家計整理をもとに、わが家で新NISAの積立額を考えるときに見たい項目も整理できました。
一般的な家計項目を全部チェックするのではなく、2026年のわが家で実際に変化があったところを中心にしています。
- 「子供+教育費」の合計
教育費だけではなく、学童・習い事なども合わせて確認する。 - 住宅費の通常部分
家具など一時的な支出を除き、住宅ローンや毎月続く住宅費を見る。 - 食費の数か月の推移
1か月だけ高かったかではなく、高い状態が続いているかを見る。 - 日用品から大型購入を分ける
家電やまとまったクリーニングなどで、一時的に高くなっていないか確認する。 - 旅行・レジャー・大型臨時支出
通常生活費と分けたうえで、年間では使いすぎていないか確認する。 - 賞与に頼らない通常月の収支
ボーナスが大きい月だけを見て「余裕がある」と判断しない。 - 現金残高の推移
積立を続けることで、手元の現金が減り続けていないかを見る。
特に最後の「現金残高」は、これからも確認したいと思っています。
わが家では、まだ「生活防衛費は必ず○万円」という正式な金額ルールまでは決めていません。
だからこそ、まずは投資を続けることで現金が継続的に減っていないかを確認することにしました。
生活防衛費そのものの考え方は、子育て家庭の貯金はいくら必要?|投資の前に整えたい生活防衛費の考え方でまとめています。
減額を考えたい「家計の見直しサイン」
今回の家計整理をもとに、わが家ならどんな変化を「積立額を見直すサイン」と考えるか整理しました。
※スマホでは横にスクロールできます。
| 家計のサイン | まず見ること | 考えたい対応 |
|---|---|---|
| 子ども費が増えている | 教育費だけでなく、学童・習い事などを含めた「子供+教育」の合計 | 毎月続く増加なら積立額を再確認する |
| 住宅ローンなど固定的な負担が増えた | 一度きりではなく、翌月以降も続く支出か | 通常家計の余白が小さくなれば減額を検討する |
| 食費や日用品費が増えている | 分類ミスや大型購入ではなく、数か月続く増加か | 継続的な増加なら積立額も含めて家計を調整する |
| クレカ引き落とし前に不安になる | 特別費による一時的な増加か、通常支出の増加か | 毎月続くなら投資より家計の余白を優先する |
| 現金残高が減り続けている | 旅行など予定していた取り崩しか、積立そのものが負担になっているか | 積立のための取り崩しなら減額・停止も検討する |
| 近く使う教育費などを投資に回しそう | 使う時期が決まっているお金を現金で確保できているか | 近く使う分は投資より現金を優先する |
| 収入が下がった | 一時的な減少か、今後も続きそうか | 以前の積立額にこだわらず再設計する |
逆に、まだ減額しなくてもよいかもしれないサイン
2026年のわが家の家計を見て、「支出が大きい=すぐ減額」ではないことも分かりました。
たとえば、
- 旅行代をまとめて支払ったため、その月だけ支出が大きい
- 保険の年払いで特定の月だけ支出が増えた
- 家電の買い替えで日用品費が一時的に増えた
- 食費が高い月はあるものの、数か月続けて右肩上がりではない
- 生活防衛用の現金を取り崩し続けているわけではない
といった場合です。
こうしたときは、新NISAの積立設定を触る前に、その支出が翌月にも続くのかを確認します。
また、家計には問題がないのに「相場が下がったから怖い」という理由だけで変更したくなった場合は、投資先を決めた理由に戻るようにしています。
オルカンとS&P500、子育て家庭はどっち?|“正解探し”を終わらせる選び方でも、商品を選んだあとの付き合い方について触れています。
一時停止を考えてもよいケース
「減額では足りないかも」というときは、一時停止も選択肢に入れてよいと思っています。
たとえば、
- 収入減と固定費の増加が同時に起きた
- 積立を続けるために生活防衛用の現金を取り崩す状態になった
- 近いうちに必要な教育費や住宅関連費を現金で準備できない
- カード払いなどで毎月の不足を埋める状態が続いている
といったケースです。
積立を一時停止すると、「せっかく続けてきたのに」と感じるかもしれません。
でも、生活を守る必要がある時期なら、一度止めることも「投資を長く続けるための調整」だと思います。
大切なのは、停止するときに「いつか戻そう」だけで終わらせないことです。
再開・増額を考えるのは、家計が落ち着いてから
反対に、積立額を一度減らしたり停止したりしたあと、再開を考えやすいのはこんなときです。
- 新しい学童費や住宅費を含めた家計が数か月安定した
- 旅行・年払いなどの特別費を別に確保できるようになった
- 収入が戻った
- 積立後も現金残高に無理が出なくなった
- 近く使う教育費などを現金で分けられた
ここでも、「以前と同じ金額まで一気に戻す」必要はないと思っています。
少額から再開してもいいし、少し増やして数か月様子を見る方法もあります。
投資額そのものではなく、増やしたあとも家計が安定しているかを基準にします。
減額・停止・再開の判断表|わが家ならこう見る
※スマホでは横にスクロールできます。
| 状況 | 考え方 | 対応の目安 |
|---|---|---|
| 旅行・入学準備・家電など、一時的な出費が増えた | 翌月以降も続く支出なのかを確認する | 特別費で対応できるなら、すぐ積立額を変えず様子を見る |
| 学童・習い事・住宅ローンなど毎月の負担が増えた | 家計構造そのものが変わった可能性がある | 数か月確認し、余白が小さければ減額を検討する |
| 生活防衛費を削りそう | 投資より、もしものときの現金を守る | 減額または一時停止し、現金を優先する |
| 教育費を近いうちに使う | 使う時期が近いお金を価格変動にさらしすぎない | 近く使う分は現金へ分ける |
| 収入が下がった | 以前の収入を前提にした積立額を固定しない | 現在の家計から積立額を再設計する |
| 相場が下がって不安になった | 家計が苦しくなければ、まず投資を始めた理由を確認する | 値動きだけを理由に変更せず、目的とリスク許容度を見直す |
| 家計に余裕が戻った | 以前の金額に一気に戻す必要はない | 無理のない範囲で再開・増額を検討する |
実際の積立設定の変更方法や締切日は、利用している証券会社によって異なります。
変更するときは、利用中の証券会社の公式サイトやアプリで最新情報を確認してください。
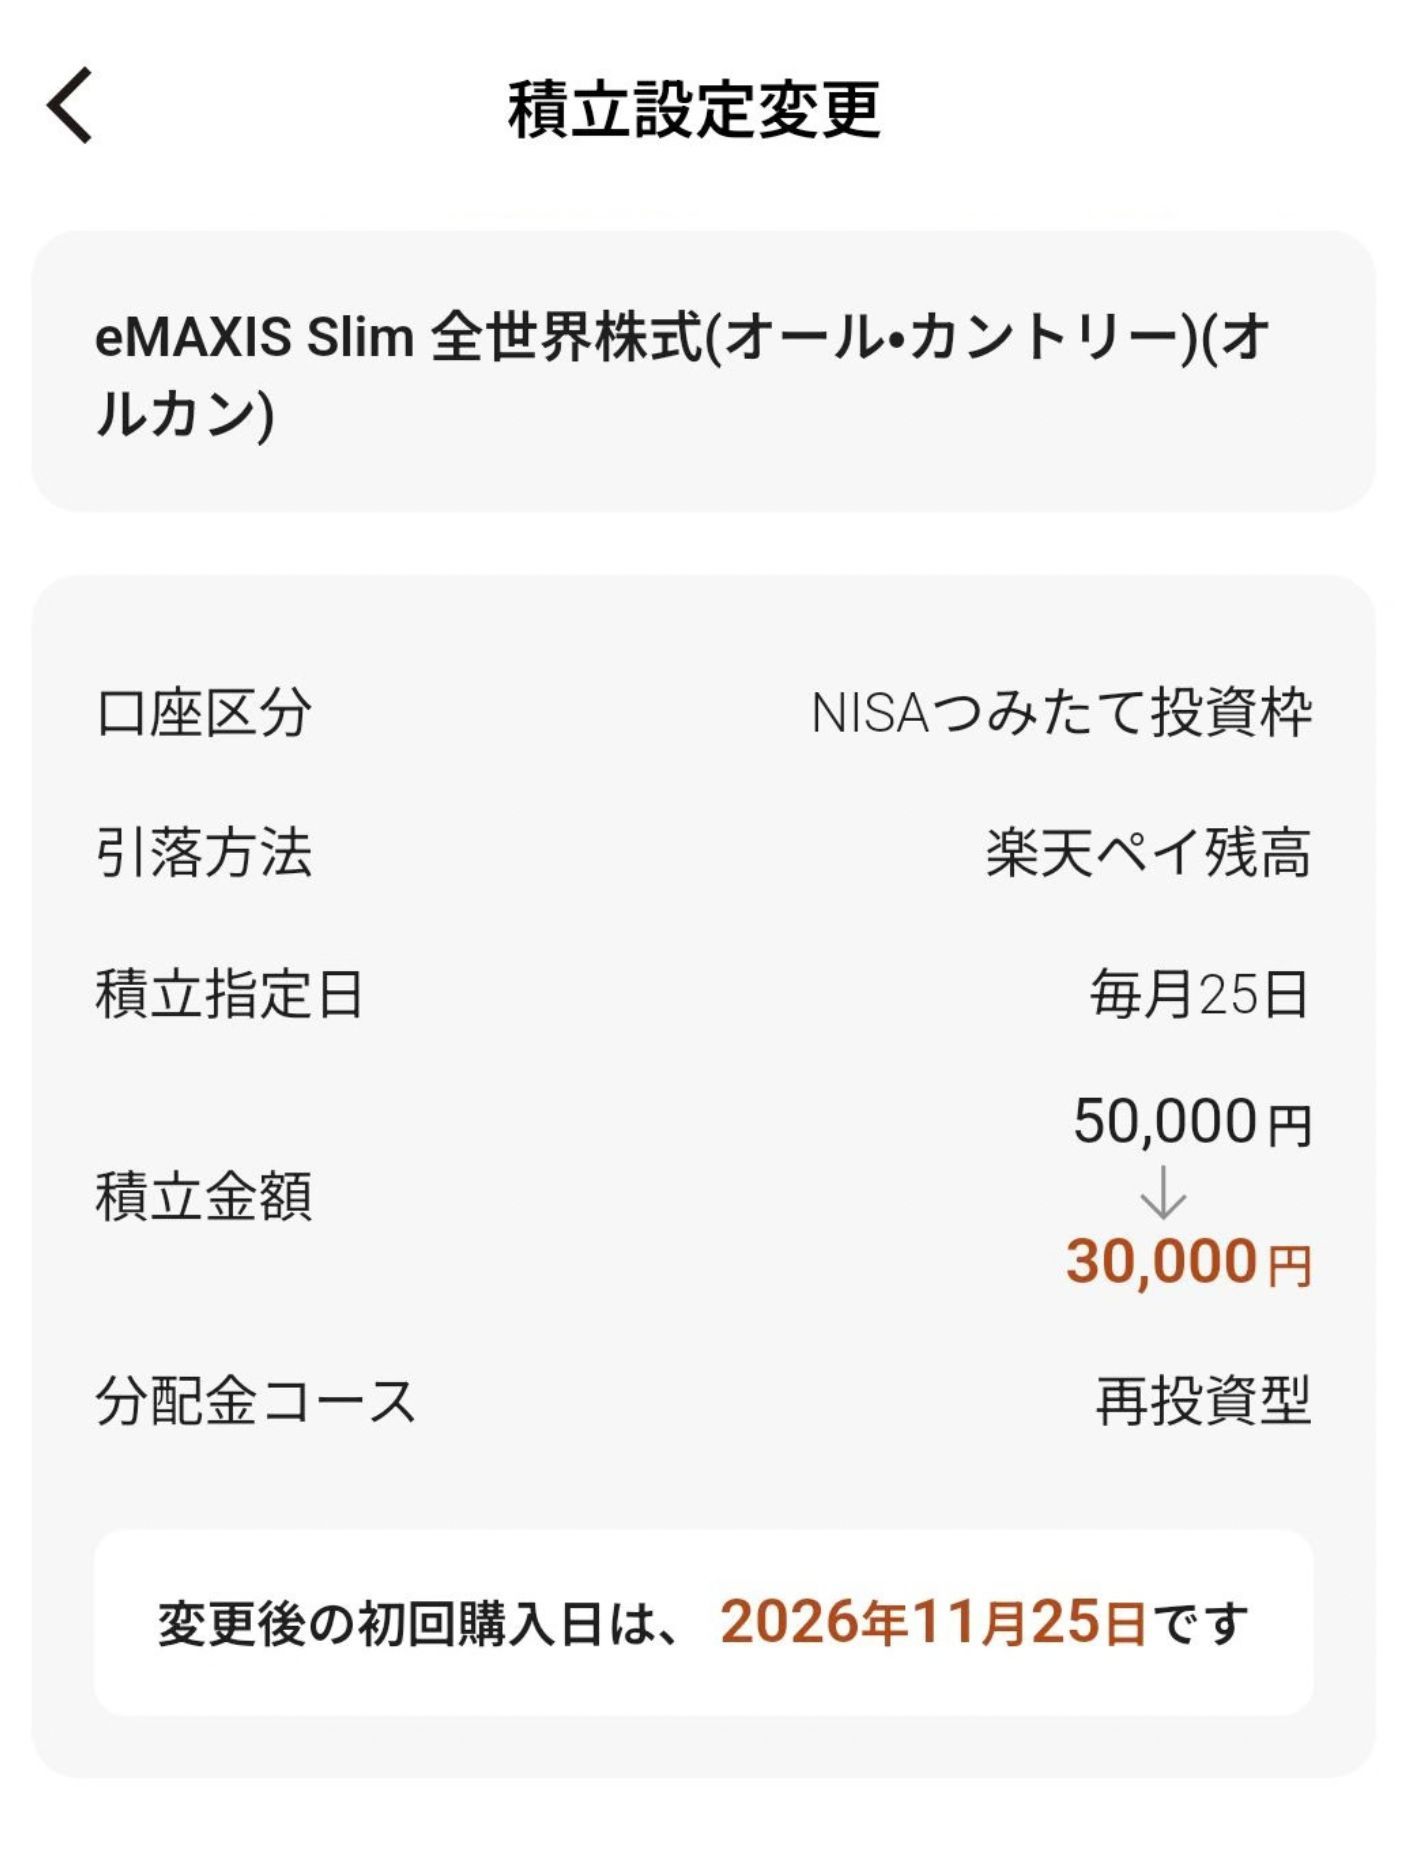
楽天証券iGrowで、積立額を5万円から3万円へ変更した場合の操作例です。実際にこの金額へ変更したわけではありません。
わが家の場合|積立を減らすべきか家計を整理してみた結果
今回、わが家でも2026年1月からの家計をまとめて確認しました。
そのきっかけのひとつは、家計簿上で支出がかなり大きく見える月があったことです。
子どもにかかるお金も増え、住宅ローンの支払いも上がっています。
それなら、今続けている新NISAの積立額も見直した方がいいのではないか。
そんな視点で、AIにも家計整理を手伝ってもらいながら、月ごとの支出を分類し直して比較しました。
そこで分かったのが、
- 保育料が減っても、学童などを含めた子ども費全体は増えていたこと
- 住宅ローンの増加は、一度きりではなく今後も続く支出だったこと
- 高支出月には旅行、保険の年払い、家電などが多く含まれていたこと
- 食費や日用品にも、別カテゴリとして考えた方がよい支出が混ざっていたこと
でした。
さらに、賞与が入った月を除いて通常月だけを見ると、生活の収入と支出はかなり近い状態でした。
しかも、わが家の家計簿では新NISAへの積立が生活支出とは別になっています。
そのため、年間の家計が黒字だからといって、「積立額をもっと増やしても大丈夫」とまでは判断しないことにしました。
一方で、支出の大きかった月の中には特別費も多く、現時点で「家計が苦しいから、すぐ積立を減らさなければならない」という状態でもありませんでした。
今回の家計整理では、積立額を実際に減らしたわけではありません。
支出が大きく見える月があり、「今の積立額をこのまま続けても大丈夫かな?」と確認したのがスタートでした。
家計を整理すると、旅行・年払い・家電など一時的な特別費と、学童・住宅ローンなど今後も続く支出増が混ざっていることが分かりました。
その結果、現時点では「すぐ減額」ではなく、今の積立額を維持できるか引き続き家計を見ていくという考えに落ち着きました。
ただし、生活防衛用の現金を取り崩し続けたり、子ども費や住宅費の増加で通常月の家計が苦しくなったりしたら、そのときは積立額を下げるつもりです。
わが家では、積立額を増やすことより、今の暮らしや教育費、もしものときのお金を守りながら続けられることを大切にしたいと思っています。
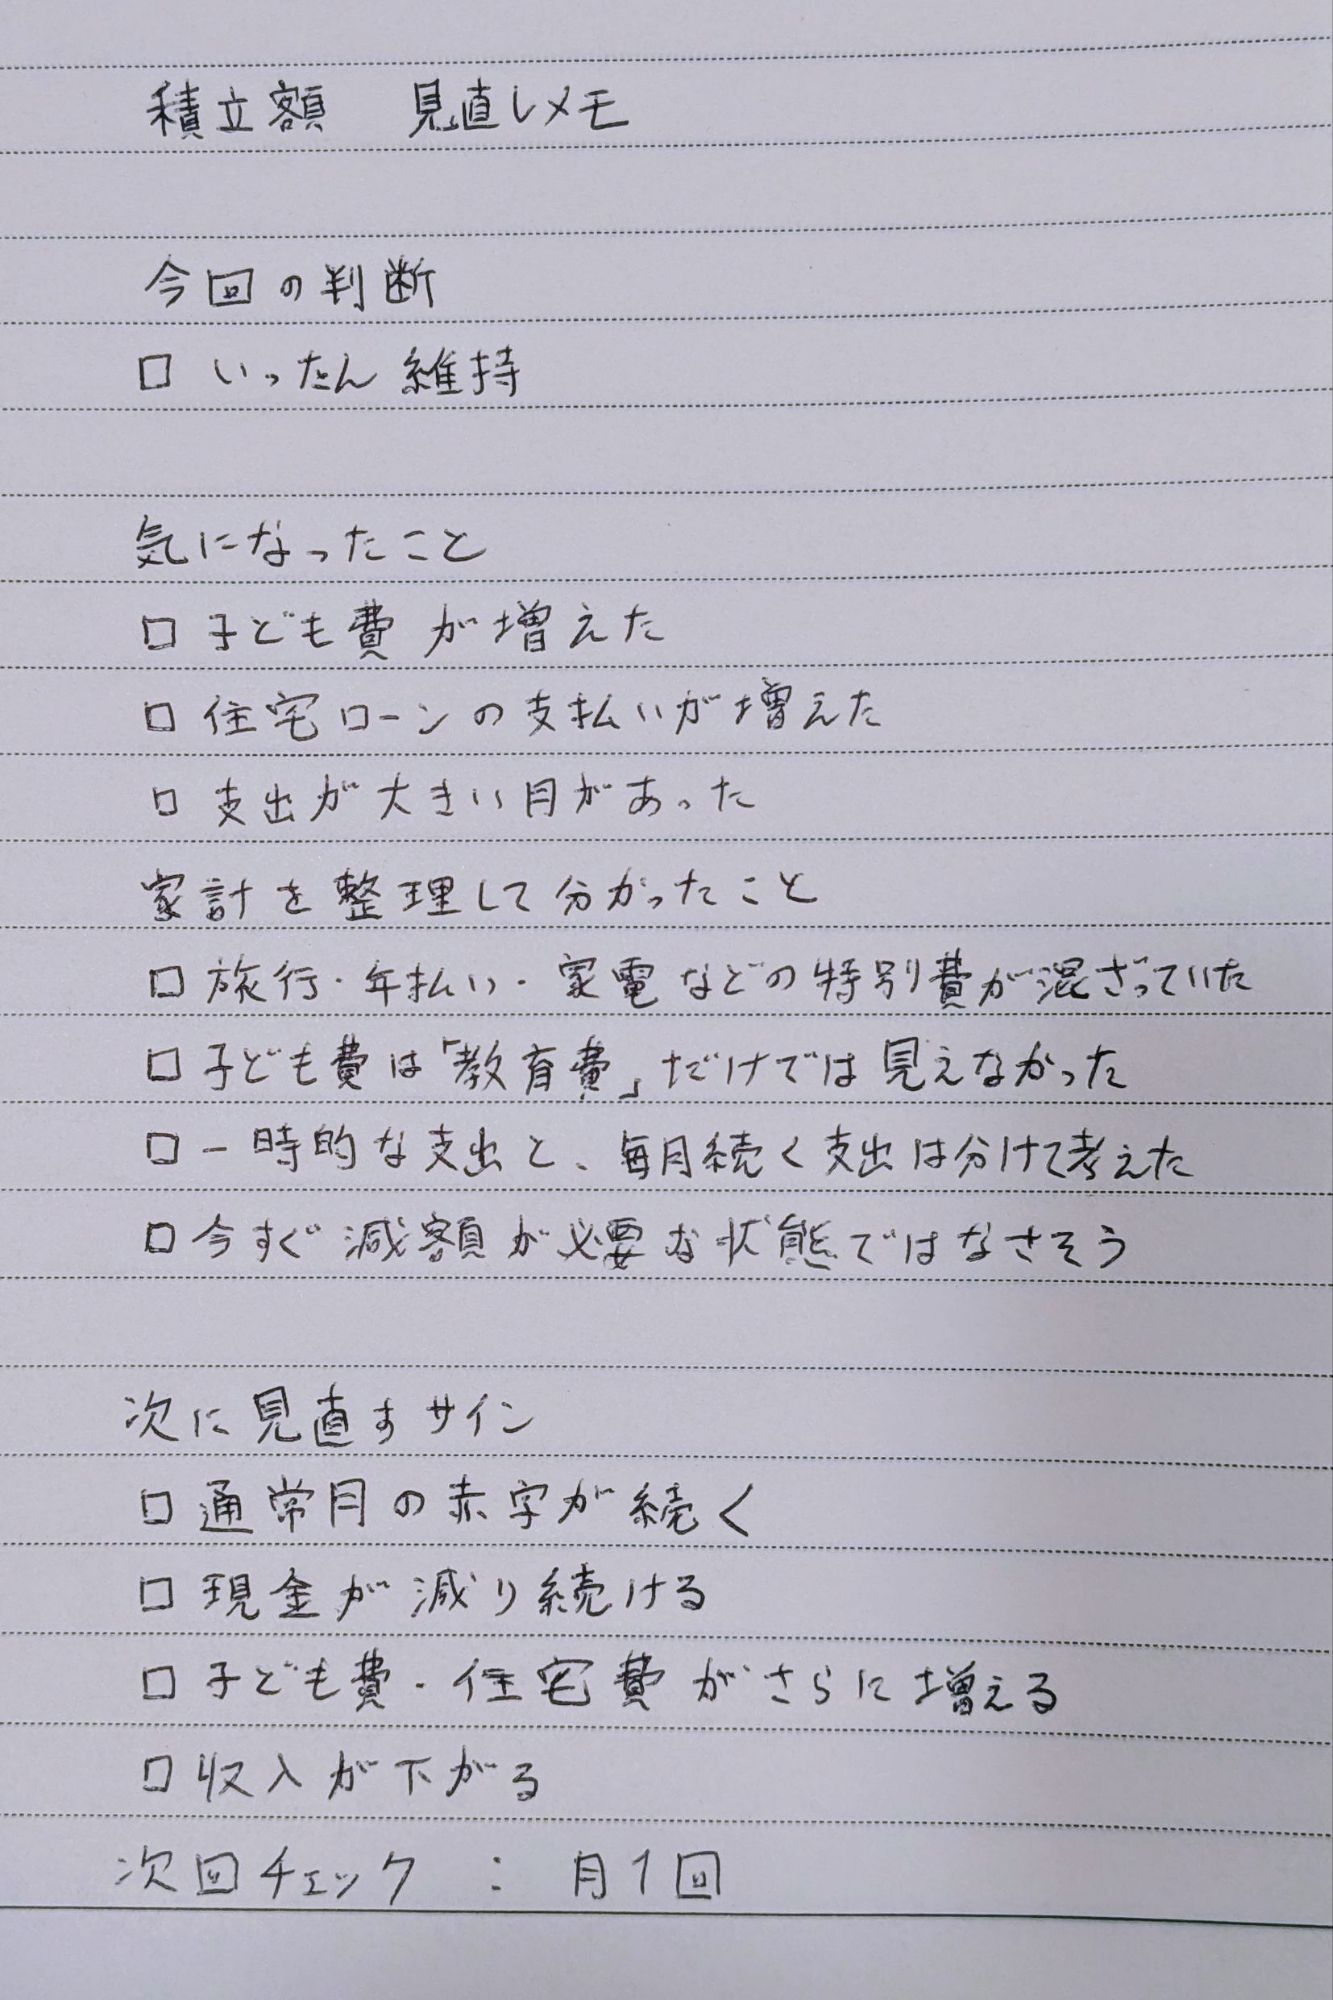
子ども費や住宅費の増加が気になり家計を整理。特別費と毎月続く支出を分けて確認した結果、今回は『いったん維持』としました。
AIから出た数字を、そのまま「わが家のルール」にはしなかった
今回、家計整理ではAIも使いました。
その中では「毎月の生活費はこのくらい」「現金をこのくらい残す」といった数字の提案もありました。
ただ、それはあくまで分析から出た提案です。
AIから提案された数字と、わが家が実際に決めたルールは分けて考えるようにしました。
家計整理で役に立ったのは、「この金額が正解」と決めてもらうことより、月ごとの支出を並べて、
- これは毎月続く?
- これは一度きり?
- このカテゴリで合っている?
- 子どもの成長で支出先が変わっていない?
と整理できたことでした。
最終的な積立額は、わが家自身の暮らしや予定を見ながら決めていきたいと思っています。
積立額を変える前に確認したい順番
今回の経験から、わが家では「積立額を減らそうかな」と思ったとき、次の順番で確認すると分かりやすいと感じました。
1.まず、家計簿の分類が合っているか見る
食費や日用品が高く見えても、別の支出が混ざっている場合があります。
最初から「食費を削ろう」「積立を減らそう」と結論を出さず、中身を確認します。
2.一時的な特別費と、毎月続く支出を分ける
旅行、家電、保険の年払いなどは、確かに家計から出ていくお金です。
でも、学童や住宅ローンのように翌月も続く支出とは性質が違います。
積立額を見直すときほど、「続く支出かどうか」を見る。
これは今回の家計整理で特に大切だと感じました。
3.子ども費はカテゴリをまたいで見る
わが家では「教育費」が減っても、「子供」カテゴリが増えていました。
そのため、教育費だけで判断せず、「子供+教育」をまとめて見るようにします。
4.賞与を除いた通常月を見る
賞与があると、年間では大きく黒字に見えます。
でも積立は毎月続きます。
だから、普通の月の収入と支出でどのくらい余白があるのかも確認します。
5.積立後も現金が減り続けていないかを見る
家計簿が黒字でも、別で投資している金額を含めると見え方が変わることがあります。
わが家でも、生活支出とNISA積立は別に表示されていました。
そのため、家計簿上の黒字額だけで判断せず、現金残高の推移まで見ます。
6.減額するなら「戻す条件」も一緒に決める
もし減額する場合は、「とりあえず減らす」で終わらせず、
- 一時的な支出が終わったら
- 生活防衛費が戻ったら
- 新しい固定費を含めた家計が数か月安定したら
など、もう一度確認する条件もセットで決めたいと思っています。
夫婦で共有したいのは「いくら投資する?」だけではない
積立額を夫婦で考えるときも、「月いくらにする?」だけではなく、減らす条件や戻す条件まで共有できると分かりやすそうです。
たとえば、
- 通常月の家計が苦しくなったら見直す
- 生活防衛用の現金を取り崩すなら減額する
- 一時的なイベント費だけなら、すぐ積立額は変えない
- 家計が数か月安定したら再開・増額を考える
といったルールです。
わが家では、今回の家計整理をきっかけに、こうした条件まで共有できる形にしていきたいと思っています。
「減らしたら終わり」ではなく、「何が整ったら戻すか」まで決めておく。
そう考えると、減額にも必要以上に抵抗を感じなくて済みそうです。
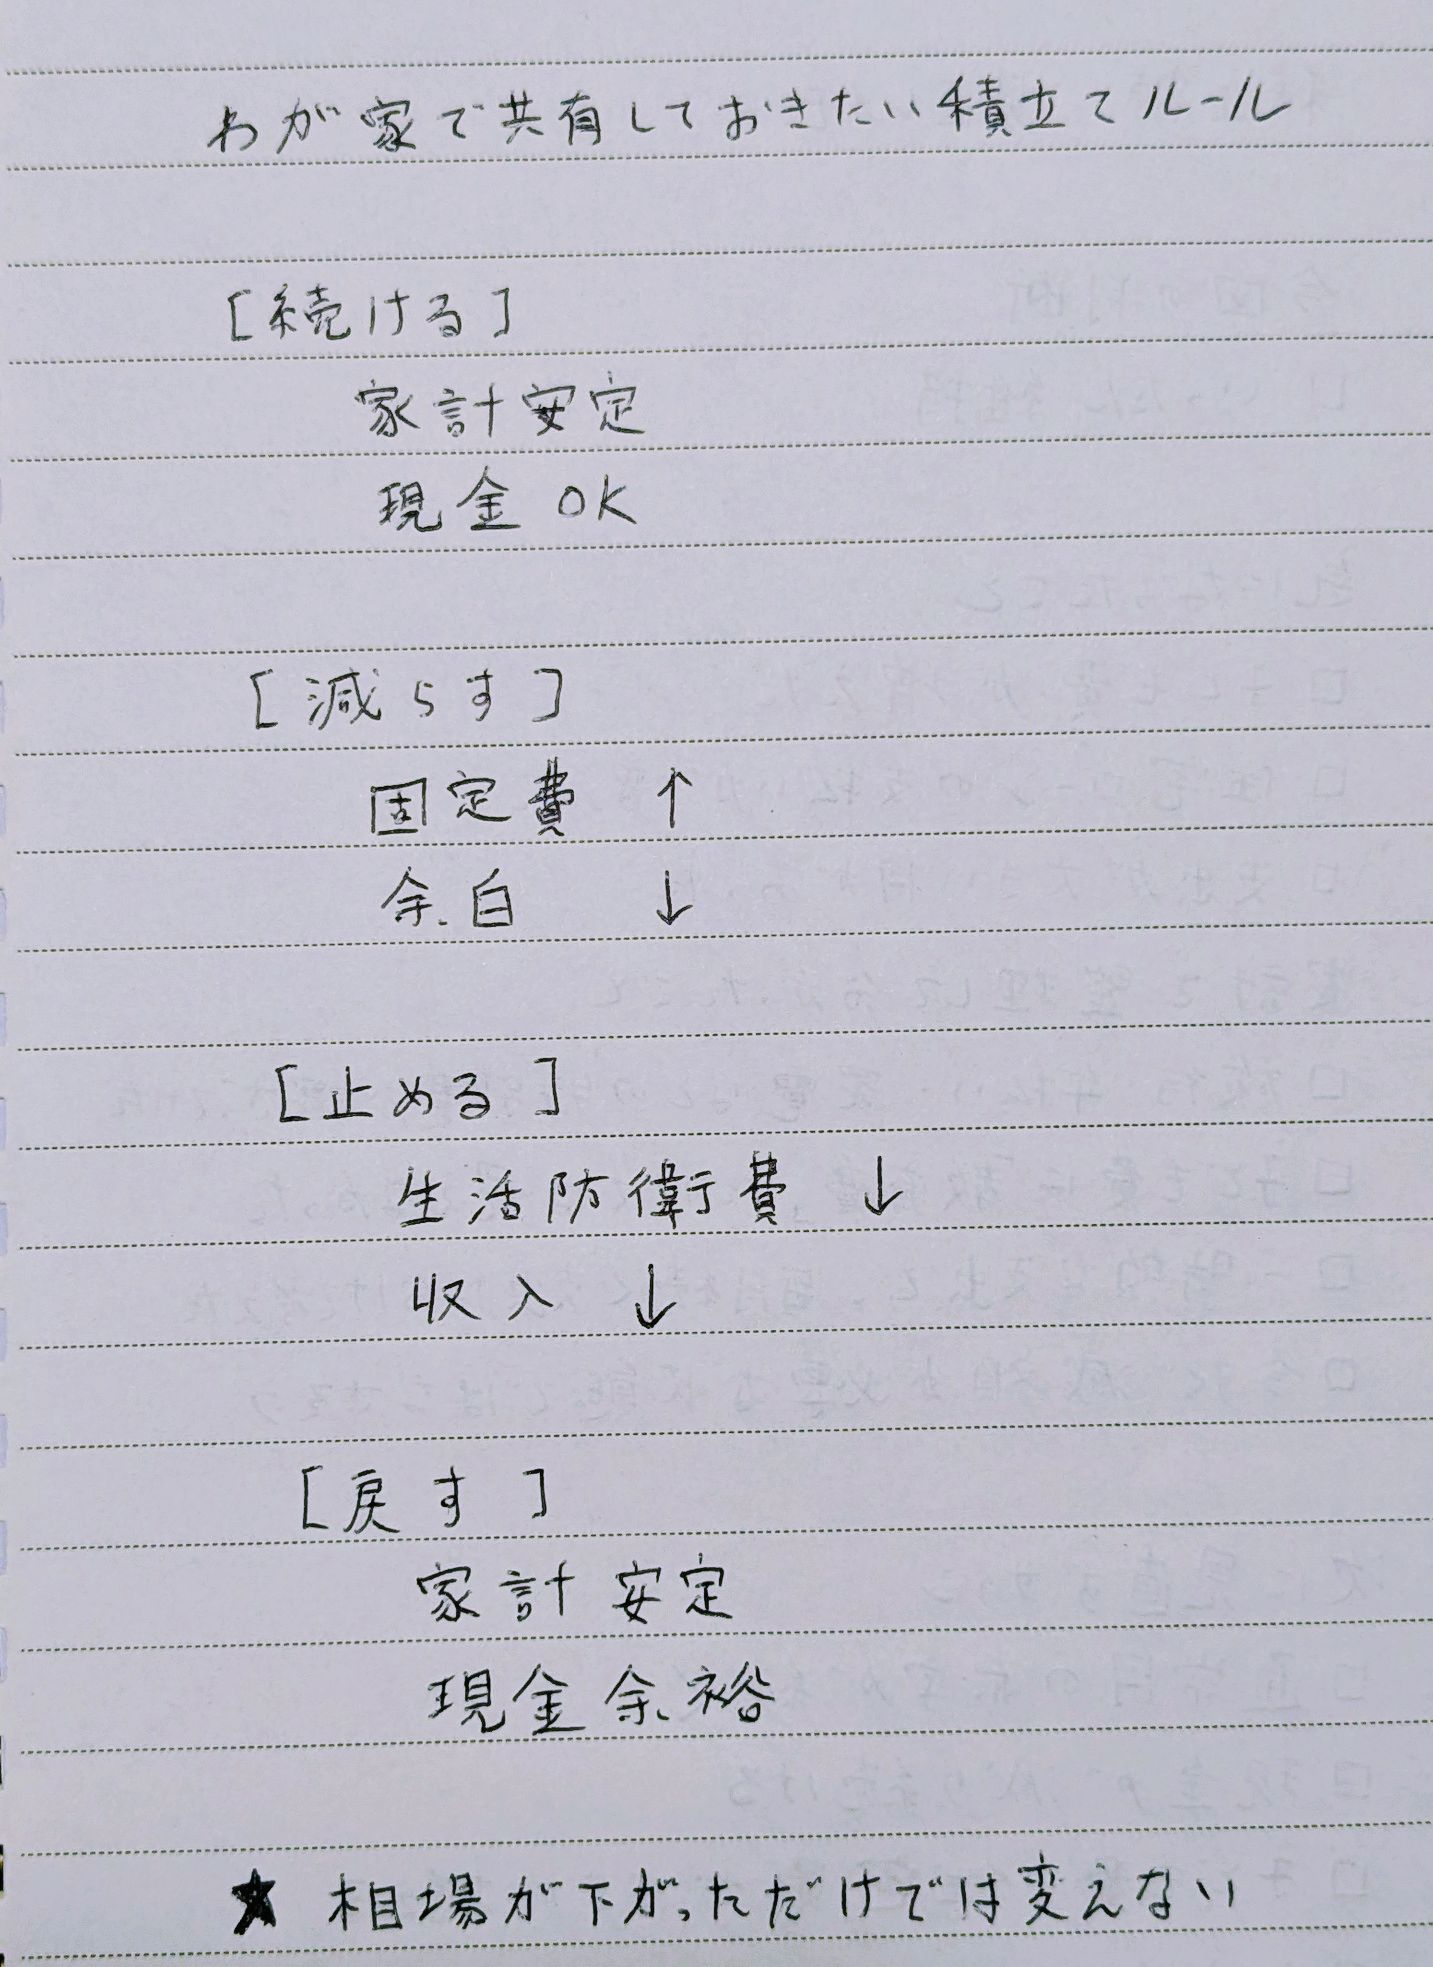
積立額を変えるときに迷わないよう、家計の状態ごとに判断ルールを整理しました。相場ではなく家計の変化を基準にします。
積立額の見直しで、わが家が避けたいこと
- 満額投資を目指して、生活防衛費が薄くなる
- 家計が苦しいのに、減額を失敗だと思って我慢する
- 支出の多い月を見ただけで、すぐ積立額を下げる
- 年払い・旅行・家電と、毎月続く生活費を混ぜて判断する
- 「教育費」だけを見て、学童や習い事など別カテゴリの子ども費を見落とす
- 賞与込みの年間黒字だけを見て、毎月の余力を確認しない
- 相場が下がったという理由だけで積立を全部やめる
- 一時停止したあと、再開する条件を決めていない
- SNSで他の家庭の積立額を見て、わが家以上の金額にする
特に今回実感したのが、「家計簿に書いてある数字=そのまま判断材料」ではないということです。
日用品が8万円台だった月も、内訳を見るとその約7割がドライヤーとクリーニングでした。
教育費が減っていても、子ども費全体では増えていました。
大きな数字を見たら、まず「なぜ?」を見る。
そのあとに積立額を考える方が、わが家には合っています。
新NISAの基本そのものを確認したい場合は、新NISAを始める前に絶対に知っておきたい5つの基本も参考にしてください。
また、証券会社については「どこが一番得か」ではなく続けやすさを重視して、子育て家庭の新NISA、証券会社はどこで始める?|ポイント還元より先に見たい“続けやすさ”の選び方で整理しています。
積立額を変える前のチェックリスト
最後に、今回の家計整理をもとに、わが家でも使える確認項目をまとめました。
- 支出が増えた原因を確認したか
- 家計簿のカテゴリ分けは合っているか
- 一時的な特別費と、毎月続く支出を分けたか
- 教育費だけでなく「子供+教育費」で見たか
- 住宅ローンなど固定的な負担が増えていないか
- 食費や日用品費は、1か月ではなく数か月で増えているか
- 賞与を除いた通常月でも家計が回っているか
- 積立後に現金残高が減り続けていないか
- 近く使う教育費などを投資に回していないか
- 生活防衛費を削っていないか
- 相場ではなく家計の変化を理由に判断しているか
- 減額・停止する場合、再確認する時期を決めたか
- 再開・増額する条件を決めたか
全部にチェックがつく必要はありません。
わが家でも、最初からきれいにルールが決まっていたわけではありません。
今回のように家計を整理しながら、少しずつ「ここを見ると判断しやすい」という項目が見えてきました。
まとめ|新NISAは「やめないために調整する」でいい
新NISAを始めたあと、積立額が少し気になるようになることは、失敗ではありません。
子育て家庭の家計は変わります。
わが家でも2026年、
- 小学校入学で保育料が減った一方、学童など別の子ども費が増えた
- 変動金利の見直しで住宅ローンの負担が増えた
- 旅行や保険の年払い、家電で支出が大きく見える月があった
- 食費や日用品の分類を見直した
という変化がありました。
家計簿の支出総額だけを見ていたら、「投資しすぎかもしれない」と感じていたかもしれません。
でも、中身を分けて見ると、一時的な支出増と、今後も続く家計の変化は別ものだと分かりました。
その結果、現時点のわが家は、すぐに積立額を減らすのではなく、今の金額を維持できるか家計を見ながら続けていくことにしました。
これは、「今の積立額が絶対に正解」という意味ではありません。
子ども費や住宅費がさらに増えたり、収入が変わったり、積立のために現金を取り崩すようになったら、そのときは減額します。
必要なら一時停止もします。
そして、家計が落ち着いたらまた再開すればいい。
大切なのは「最初に決めた積立額を守ること」ではなく、「家計を守りながら投資をやめずに続けられる仕組みを作ること」。
新NISAは、生活の主役ではありません。
家族の暮らしや教育費、もしものときのお金を整えたその先で、静かに続いているくらいが、わが家にはちょうどいいと思っています。
積立額を決め直したあとも、毎日評価額を確認する必要はありません。わが家が「月1回だけ家計と積立を確認する」と決めた理由はこちらでまとめています。
株式や投資信託などの金融商品には価格変動があり、元本割れの可能性があります。この記事は、特定の商品や金融機関への投資、特定の積立額をおすすめするものではありません。
この記事で紹介しているのは、わが家の2026年の家計を整理した経験と、それをもとに考えた積立額の見直し方です。実際に適した積立額は、収入、家族構成、生活防衛費、今後使う予定のお金、投資目的、リスク許容度などによって異なります。
また、本文中で紹介した家計整理ではAIも補助的に利用しています。AIから提案された数字をそのまま「わが家の正解」としたものではなく、実際の家計データと、わが家自身が確認した内容を分けて掲載しています。
NISA制度や対象商品、積立設定の変更方法などは変更される場合があります。最新情報は、金融庁のNISA特設ウェブサイト、NISA資料コーナー、利用している金融機関の公式情報をご確認ください。